2026年現在も、世界的な金融危機を描いた映画として高い評価を受けているのが、2015年製作の『マネー・ショート 華麗なる大逆転』(原題:The Big Short)です。2008年のリーマン・ショックを予見し、ウォール街の巨大金融機関に立ち向かった投資家たちの実話をベースに、クリスチャン・ベール、スティーヴ・カレル、ライアン・ゴズリング、ブラッド・ピットという豪華キャストが共演しています。
しかし、この映画の本当の見どころは、単に金融危機で大金を稼いだ投資家たちの成功物語ではありません。サブプライムローンの危険性を見抜いた人々が、なぜ周囲から理解されなかったのか。そして、CDS(クレジット・デフォルト・スワップ)という複雑な金融商品が、どのように世界経済を揺るがしたのか。2026年に改めて作品を振り返ると、金融システムの構造的な問題と、利益を追求する人間の心理が鮮明に浮かび上がります。
【作品の基本情報】映画『マネー・ショート』のあらすじと見どころ
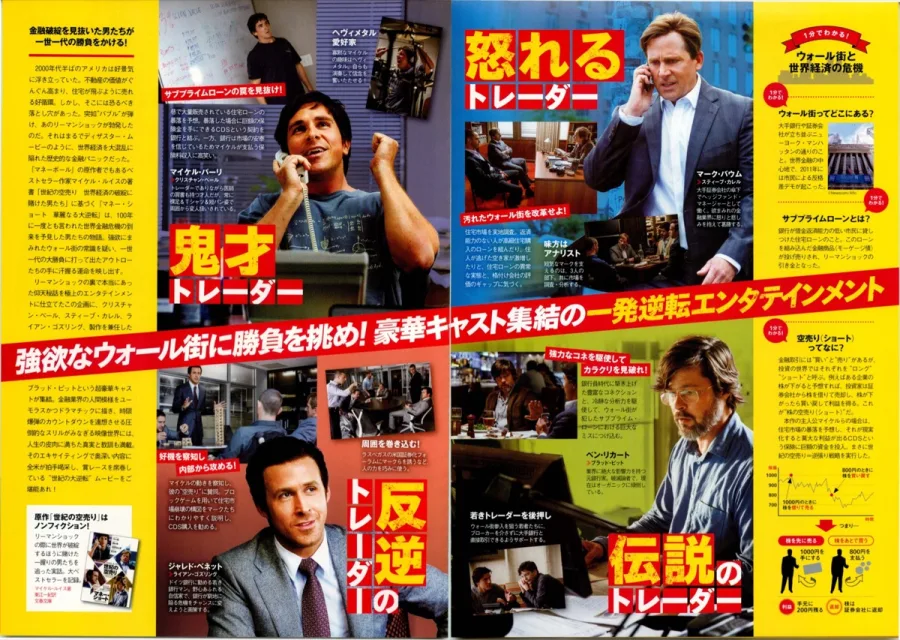
『マネー・ショート 華麗なる大逆転』は、アダム・マッケイ監督によるアメリカ映画です。2015年に製作され、日本では2016年3月4日に劇場公開されました。
原作は、ジャーナリスト兼作家のマイケル・ルイスが2010年に発表したノンフィクション作品『世紀の空売り 世界経済の破綻に賭けた男たち』です。
作品の基本情報は以下のとおりです。
- 原題:The Big Short
- 日本語タイトル:マネー・ショート 華麗なる大逆転
- 製作年:2015年
- 日本公開日:2016年3月4日
- 上映時間:130分
- 監督:アダム・マッケイ
- 原作:マイケル・ルイス
- 脚本:チャールズ・ランドルフ、アダム・マッケイ
- 製作:ブラッド・ピットほか
パラマウント・ピクチャーズの公式作品紹介でも、実話とマイケル・ルイスのベストセラーを基にした作品として紹介されています。
マネー・ショートのあらすじ物語の舞台は2005年のアメリカ・ニューヨーク。金融市場は住宅価格の上昇を背景に活況を呈し、多くの金融機関や投資家が住宅関連金融商品を安全な投資先として扱っていました。
しかし、ヘッジファンドを運営するマイケル・バーリは、住宅ローンを裏付けとする金融商品の中に、深刻な問題が隠れていることに気づきます。
信用力の低い借り手にまで住宅ローンが大量に提供され、返済が滞る可能性が高まっていたのです。バーリは住宅市場の崩壊を予測し、銀行にCDSという金融契約を組ませ、住宅ローン関連証券の価値が下落することに賭けます。
その後、彼の動きを知った銀行員ジャレッド・ベネットや、ヘッジファンドのマーク・バウムらも住宅市場の異常さに注目します。
ところが、彼らの予測は周囲からほとんど信用されません。住宅価格は上昇し続け、金融機関は自分たちの利益を優先し、危険な金融商品を販売し続けていたからです。
やがて2007年から住宅ローンの延滞や債務不履行が広がり、2008年には金融市場全体が大混乱に陥ります。
彼らの投資判断は正しかったのか。市場の崩壊によって得られる利益を、素直に喜ぶことはできるのか。映画は金融危機の進行とともに、登場人物たちの葛藤も描いていきます。
作品の魅力は難しい金融問題をエンターテインメントに変えたことこの映画が特徴的なのは、難解な経済用語をそのまま並べるのではなく、ユーモアや第四の壁を破る演出を使って説明している点です。
例えば、複雑な金融商品の説明に有名人が登場する演出があります。マーゴット・ロビーやセレーナ・ゴメスらが登場し、観客に直接語りかけるように金融の仕組みを解説します。
専門知識がなくても物語についていけるように工夫されている一方、説明のテンポが速く、初見では理解しきれない部分もあります。
金融危機を題材にした社会派映画でありながら、ブラックコメディとしても成立させているところが、アダム・マッケイ監督の演出上の大きな特徴です。
【金融危機の真相】サブプライムローンとリーマン・ショックの原因・経緯
サブプライムローンとは何だったのか映画を理解するために欠かせないのが、サブプライムローンという住宅ローンです。
サブプライムとは、信用力が比較的低い借り手を対象とした融資区分を指します。収入や信用履歴、返済能力などの面で、一般的な優良顧客向け住宅ローンを利用しにくい人々にも融資が行われていました。
本来、住宅ローンは借り手が長期間にわたって返済することで、貸し手が利息収入を得る仕組みです。
しかし、2000年代前半のアメリカでは住宅価格の上昇を背景に、金融機関が住宅ローンを積極的に提供するようになりました。
問題は、返済能力に不安がある人にも融資が広がったことです。加えて、金融機関は貸し付けた住宅ローンを自社で保有し続けるのではなく、複数のローンをまとめて金融商品に加工し、投資家に販売するようになりました。
この仕組みが、住宅市場のリスクを金融市場全体へ広げる要因になります。
住宅ローンが証券化され、リスクが見えにくくなった住宅ローンをまとめて証券化した代表的な金融商品が、MBS(モーゲージ担保証券)です。
加えて、複数の債券や証券を組み合わせて作られたCDO(債務担保証券)なども市場で取引されるようになりました。
これらの商品は、リスクの異なる部分に分割され、優先順位に応じて損失を負担する仕組みを持っています。
そのため、住宅ローンの集合体であっても、上位の部分には高い信用格付けが付与されるケースがありました。
投資家は高格付けを安全性の証拠として受け止め、住宅ローンの実態に潜む危険を十分に評価できないまま投資を続けたのです。
米連邦準備制度の歴史資料は、2000年代前半から中盤にかけて高リスク住宅ローンが拡大し、それらが証券化されて投資家に販売されていた経緯を説明しています。
リーマン・ショックに至るまでの重要な出来事住宅価格の上昇が止まり、住宅ローンの返済が滞り始めると、証券化商品の価値も下落しました。
住宅価格が上昇している間は、借り手が住宅を売却したり、借り換えをしたりすることで返済を続けられる場合がありました。しかし、住宅価格が下落すると、その方法が通用しなくなります。
金融機関や投資家は損失を抱え、金融商品の価値を判断することも難しくなりました。互いの信用が失われ、短期資金の調達も困難になります。
主要な出来事を時系列で整理すると、次のようになります。
- 2007年4月:大手サブプライム住宅ローン会社のニュー・センチュリー・ファイナンシャルが破綻。
- 2007年:住宅ローン関連証券の格下げや金融機関の損失が広がり、信用市場が不安定化。
- 2008年3月:ベアー・スターンズが経営危機に陥り、JPモルガン・チェースによる買収が成立。
- 2008年9月7日:ファニーメイとフレディマックが政府管理下に置かれる。
- 2008年9月15日:リーマン・ブラザーズが連邦破産法第11章の適用を申請。
- 2008年9月16日:米連邦準備制度がAIGに最大850億ドルの融資枠を設定。
特にリーマン・ブラザーズの破綻は、金融市場に対する信頼を大きく揺るがしました。
ただし、リーマン・ショックは一つの金融機関が破綻しただけで発生したものではありません。住宅ローンの審査、証券化、格付け、過度なレバレッジ、金融機関同士の資金調達など、複数の問題が重なった結果でした。
2026年はリーマン・ブラザーズの破綻から18年に当たります。映画が描いた出来事は、単なる過去の投資エピソードではなく、金融システムの脆弱性を考えるための重要な歴史的事例です。
【金融用語を完全解説】CDS・クレジット・デフォルト・スワップと空売りの仕組み
CDSは金融商品の破綻に賭ける契約『マネー・ショート』を理解するうえで、最も重要な用語がCDS(Credit Default Swap)です。
日本語ではクレジット・デフォルト・スワップと呼ばれ、債券やローンなどの信用リスクを移転する金融派生商品です。
簡単に説明すると、ある金融商品の債務不履行が発生した場合に、契約相手から補償を受ける仕組みです。
CDSの基本的な流れは次のとおりです。
- 買い手は、金融商品の信用リスクに対する保護を購入する。
- 買い手は、売り手に定期的なプレミアムを支払う。
- 対象となる債務に契約上の信用事由が発生すると、売り手は契約に従って補償する。
- 対象資産の信用状態が悪化すれば、買い手側の契約価値が上昇する場合がある。
一般的な保険と似ていますが、CDSは保険契約そのものではありません。対象となる債券を実際に所有していなくても、信用リスクに対するポジションを取れる点が大きく異なります。
米国の金融危機調査委員会(FCIC)の最終報告書も、CDSの買い手が対象債務の信用リスクを売り手に移転する仕組みや、保有していない債務を対象とする取引が存在したことを説明しています。
空売りとは何か?通常の株式取引との違い空売りとは、価格の下落を予想して利益を狙う投資手法です。
一般的な株式の空売りでは、投資家は株式を借りて売却し、株価が下落した後に買い戻して返却します。
例えば、1株1万円の株式を借りて売却し、その後8,000円で買い戻せば、手数料や貸株料などを差し引く前の利益は2,000円です。
一方、予想に反して株価が上昇すると、買い戻しに必要な金額が増え、損失が発生します。株価の上昇には理論上の上限がないため、空売りは大きな損失につながる可能性もあります。
米証券取引委員会(SEC)の投資家向け資料でも、空売りは株価の下落によって利益を得る一方、価格上昇によって損失が発生する取引として説明されています。
『マネー・ショート』で描かれる投資は、一般的な株式の空売りとは少し違います。彼らは住宅ローン関連証券の信用リスクに対するCDSを利用し、住宅ローンの債務不履行が増加することに賭けました。
なぜCDSは金融危機を拡大させたのかCDSは本来、信用リスクを管理するために利用できる金融商品です。しかし、問題は取引の規模とリスク管理にありました。
FCICの最終報告書によると、世界のCDS残高の対象となる元本は、2004年末の約6.4兆ドルから2007年末には約58.2兆ドルに拡大していました。
また、CDSの売り手が十分な損失準備や担保を確保していなかったことも問題になりました。
その代表例が大手保険会社AIGです。住宅ローン関連証券の信用リスクを引き受けるCDSを大量に販売していたため、市場が悪化すると担保の追加差し入れなどを求められ、深刻な資金繰り問題に直面しました。
つまり、CDSは住宅ローンの損失を別の金融機関に移すだけで、金融システム全体からリスクを消すものではなかったのです。
この点こそ、映画が伝える金融危機の重要な教訓です。
【実話の人物相関】マイケル・バーリと豪華キャストの実在モデルを比較
本作の大きな魅力は、実在の金融関係者をモデルにした人物を、ハリウッドを代表する俳優たちが演じていることです。
映画に登場する人物は全員が同じ名前で描かれているわけではありません。マイケル・バーリのように実名で登場する人物がいる一方、マーク・バウムなどは実在人物をモデルにした映画上の名前です。
主要キャストと実在モデルの対応表| 映画の人物 | 出演俳優 | 実在モデル・人物像 |
|---|---|---|
| マイケル・バーリ | クリスチャン・ベール | 実在の投資家。Scion Capitalを率い、住宅ローン市場の危険性を早期に見抜いた。 |
| マーク・バウム | スティーヴ・カレル | ヘッジファンドマネージャーのスティーブ・アイズマンがモデル。 |
| ジャレッド・ベネット | ライアン・ゴズリング | ドイツ銀行の債券営業担当者グレッグ・リップマンがモデル。 |
| ベン・リカート | ブラッド・ピット | 実在の金融関係者ベン・ホケットがモデル。 |
この人物関係は、2016年に掲載された英ガーディアン紙の史実検証記事でも取り上げられています。
マイケル・バーリ役:クリスチャン・ベールクリスチャン・ベールが演じるマイケル・バーリは、本作の中心人物です。
実在のバーリは、金融市場の分析に独自の視点を持っていた投資家で、住宅ローン関連証券の契約内容を詳細に調査し、一般的な市場評価とは異なる結論にたどり着きました。
映画では、独特の行動や服装、周囲とのコミュニケーションの難しさも描かれています。
クリスチャン・ベールは、金融の専門知識に集中するあまり、周囲との意思疎通が難しくなるバーリの人物像を印象的に演じています。
なお、バーリ本人は映画でも実名で登場する、主要人物の中では例外的な存在です。
マーク・バウム役:スティーヴ・カレルスティーヴ・カレルが演じるマーク・バウムは、金融業界への強い不信感を持つヘッジファンドマネージャーです。
実在のスティーブ・アイズマンがモデルであり、住宅市場の異常さを調査する中で、金融機関や格付け会社の問題に直面します。
バウムは、利益を追求する投資家である一方、自分たちが利益を得るためには、多くの一般家庭が住宅を失うという現実に苦悩します。
本作の中でも、スティーヴ・カレルの演技は人間的な葛藤を表現する重要な役割を担っています。
ジャレッド・ベネット役:ライアン・ゴズリングライアン・ゴズリング演じるジャレッド・ベネットは、CDSを利用した投資機会を見つけ、他の投資家に働きかける金融マンです。
モデルとなったグレッグ・リップマンは、ドイツ銀行の債券営業担当者として知られる人物です。
ベネットは物語の案内役としても機能しており、観客に金融業界の複雑な仕組みを説明する場面が多くあります。
軽妙な語り口と強気な態度は、映画全体のテンポを作る重要な要素です。
ベン・リカート役:ブラッド・ピットブラッド・ピットが演じるベン・リカートは、金融業界の表舞台から距離を置いていた経験豊富な人物です。
モデルとなったのはベン・ホケットです。
若い投資家たちに金融市場の現実を教えながら、利益を得ることの意味や、その裏側にある社会的な責任についても考えさせます。
ブラッド・ピットは出演者であるだけでなく、プロデューサーとしても本作に参加しています。
原作と映画の制作陣原作を書いたマイケル・ルイスは、『マネーボール』などでも知られるノンフィクション作家です。複雑な金融市場を、実在の人物の行動や会話を通して読者に伝えることに長けています。
監督のアダム・マッケイは、コメディ作品で培った演出力を社会派ドラマに持ち込みました。脚本はマッケイとチャールズ・ランドルフが担当しています。
第88回アカデミー賞では、脚色賞を受賞。作品賞、監督賞、助演男優賞、編集賞にもノミネートされ、合計5部門で候補となりました。
【ネタバレあり】映画の結末はどうなる?実話との違いを検証
ここからは映画の終盤と結末に触れます。未鑑賞の方はご注意ください。
映画の結末:住宅市場の崩壊で投資家たちの予測が現実になる物語の終盤では、彼らが危険性を指摘していた住宅ローン市場が実際に崩壊していきます。
住宅ローンの債務不履行が広がり、関連証券の価値が急落すると、住宅市場の下落に賭けていた投資家たちのCDSの価値が上昇します。
当初は周囲から理解されず、投資家からも疑念を向けられていた彼らの分析が、現実のものとなったのです。
しかし、物語は単純な大逆転劇として終わりません。
マーク・バウムは、予測が的中したにもかかわらず、喜びを素直に表現できません。金融市場の崩壊によって利益を得る一方で、一般市民が住宅を失い、仕事や生活基盤まで脅かされることを理解しているからです。
映画の題名にある「華麗なる大逆転」という言葉には、皮肉が込められています。
投資家にとっての勝利は、社会全体にとっての勝利ではありません。むしろ、誰かの損失によって利益が生まれる金融市場の矛盾を象徴しています。
実話と映画の違いは?人物の名前や出来事はどこまで本当か本作は実話に基づいていますが、ドキュメンタリーではありません。
実在の人物をモデルにしているものの、映画として成立させるために名前の変更や人物描写の再構成が行われています。
特に注目したい違いは以下の3点です。
- 人物名の変更:マーク・バウム、ジャレッド・ベネット、ベン・リカートは、実在人物をモデルにした映画上の名前です。
- 出来事の再構成:複数の人物が関わった複雑な金融取引や調査活動が、映画では理解しやすい物語にまとめられています。
- 一部の場面の脚色:若い投資家たちが金融商品の情報を得る場面など、史実と異なる部分があることも劇中で示されています。
ガーディアン紙の検証記事によると、映画の中心的な人物関係や金融危機の進行は史実に沿っている一方、登場人物の多くは実名を変更され、映画向けに再構成されています。
また、映画は危機を見抜いた少数の投資家に焦点を当てていますが、実際には住宅市場や金融商品の問題に気づいていた人々は、彼ら以外にも存在していました。
映画が十分に描いていない金融危機の背景映画は約130分の作品です。そのため、リーマン・ショックの原因をすべて説明することはできません。
金融危機調査委員会の最終報告書では、住宅ローンの不適切な融資慣行、証券化市場の拡大、金融機関のリスク管理、規制や監督の問題など、幅広い構造的要因が検証されています。
ブルッキングス研究所も2016年、アダム・マッケイ監督や経済専門家らによる議論を紹介し、映画が金融危機に対する一般の理解を形作る影響力を持つ一方、危機の原因をどこまで説明できているかという論点を取り上げました。
つまり、映画のストーリーを金融危機の全体像と混同しないことが大切です。
本作は、危機を予見した投資家たちの視点から見た歴史です。金融危機の全体像を理解するには、金融機関の経営判断、中央銀行の政策、規制当局の対応、住宅市場の構造なども併せて見る必要があります。
【評判・評価を検証】マネー・ショートは面白い?つまらない?
海外で高く評価される理由『マネー・ショート』は、金融という難しい題材を扱いながら、映画としての娯楽性も高く評価されています。
2026年11月時点で、映画レビューサイトのRotten Tomatoesでは、批評家評価が89%、一般観客評価が88%となっています。批評家レビュー325件、一般観客の評価5万件以上を集めています。
評価されている主な要点は次のとおりです。
- クリスチャン・ベールやスティーヴ・カレルらの演技力。
- 難解な金融商品をユーモアを交えて説明する演出。
- 実話に基づく社会派ドラマとしての説得力。
- 金融業界の利益優先主義に対する鋭い風刺。
特に、単なる金融用語の解説ではなく、金融市場に関わる人間の欲望や恐怖を描いている点が、作品の評価につながっています。
日本国内での評判は?日本国内でも、作品の評価は比較的高い水準にあります。
映画.comでは、2026年11月時点で325件のレビューを集め、平均評価は5点満点中3.4点です。
評価されているのは、豪華キャストの演技、実際の金融危機を題材にしたストーリー、複雑な経済問題を映画として成立させた演出です。
一方、金融用語の説明が多く、会話や場面転換のテンポも速いため、内容を理解しにくいという評価につながる部分もあります。
また、金融機関への批判が強い作品なので、経済危機を多角的に分析したい人にとっては、説明が一面的に感じられる可能性があります。
面白いと感じる人・おすすめできない人本作は、誰にでも同じように楽しめる映画ではありません。視聴者の関心によって評価が分かれやすい作品です。
おすすめできる人
- リーマン・ショックや世界金融危機の歴史に興味がある人。
- 株式投資や金融商品の仕組みを学びたい人。
- 実話に基づく社会派映画が好きな人。
- クリスチャン・ベールやライアン・ゴズリングらの演技を楽しみたい人。
- 企業や金融機関の不正、経済格差などの社会問題に関心がある人。
あまりおすすめできない人
- 単純明快なストーリー展開を求めている人。
- 金融用語や経済問題にまったく興味がない人。
- 軽快なコメディや爽快な逆転劇だけを期待している人。
- 金融危機の歴史を網羅的に学べるドキュメンタリーを求めている人。
特に重要なのは、映画を見ただけで金融危機のすべてを理解したと思わないことです。作品をきっかけに、実際の経済史や金融制度に関心を広げると、より深い楽しみ方ができます。
【よくある質問】映画『マネー・ショート』に関するFAQ
Q1:映画『マネー・ショート』は実話ですか?
A1:はい。マイケル・ルイスのノンフィクション『世紀の空売り』を原作とし、実在する投資家たちの活動を描いています。ただし、登場人物の名前の変更や出来事の再構成など、映画としての脚色も含まれています。
Q2:マイケル・バーリを演じている俳優は誰ですか?
A2:クリスチャン・ベールです。実在の投資家マイケル・バーリを演じ、住宅ローン市場の危険性を早期に見抜いた人物の独特な行動や分析力を表現しています。
Q3:映画の結末で投資家たちは本当に儲かったのですか?
A3:映画では、住宅ローン市場の崩壊によってCDSの価値が上昇し、空売りを仕掛けていた投資家たちが利益を得る展開になります。ただし、実際の投資家ごとに取引内容や利益確定の時期、投資家との関係は異なり、全員が映画と同じ経過をたどったわけではありません。
Q4:CDSと普通の空売りは同じものですか?
A4:同じではありません。一般的な株式の空売りは株式を借りて売却し、値下がりした後に買い戻す取引です。一方、CDSは債券やローンなどの信用リスクを移転する契約です。本作ではCDSを利用して住宅ローン関連証券の信用悪化に賭けています。
Q5:第88回アカデミー賞では何を受賞しましたか?
A5:脚色賞です。チャールズ・ランドルフとアダム・マッケイが受賞しました。作品賞、監督賞、助演男優賞、編集賞にもノミネートされ、合計5部門で候補となりました。
『マネー・ショート 華麗なる大逆転』は、リーマン・ショックを予見した実在の投資家たちを描いた金融ドラマです。
マイケル・バーリ、スティーヴ・アイズマン、グレッグ・リップマン、ベン・ホケットら実在の金融関係者をモデルに、クリスチャン・ベール、スティーヴ・カレル、ライアン・ゴズリング、ブラッド・ピットが印象的な人物像を作り上げました。
作品の背景には、サブプライムローンの拡大、住宅ローンの証券化、CDSの普及、金融機関のリスク管理の失敗という複雑な問題があります。
特に重要なのは、CDSによって信用リスクを別の金融機関に移転できても、そのリスクそのものが消えるわけではないという点です。リスクの所在が見えにくくなり、取引相手が支払い能力を失えば、金融システム全体が危機に陥る可能性があります。
また、映画の結末が示しているのは、投資家の勝利と社会全体の損失が必ずしも一致しないという現実です。
2026年、リーマン・ショックから18年が経過した今も、本作は金融市場における過信、利益追求、情報の非対称性、リスク管理の重要性を考える材料になります。
映画として楽しむだけでなく、実際の金融危機の歴史やCDSの仕組みを知る入口として鑑賞すること。それが『マネー・ショート』をより深く理解するための最良の方法です。
華麗なる大逆転の裏側にあったものは、単なる投資の成功ではありません。金融システムの歪みと、その代償を負わされた人々の現実だったのです。