アコムの返済方法は、インターネット返済、アコムATM、提携ATM、銀行振込、口座振替(自動引き落とし)、PayPayマネーの6種類です。2026年10月現在、公式サイトでは、手数料無料で利用できる方法や、スマートフォンだけで手続きできる方法が案内されています。ただし、利用する金融機関やATMによって、手続きの条件や利用可能時間は異なります。
返済方法を選ぶ際に見落としやすいのが、ATMの利用手数料だけでなく、返済期日の更新条件、入金の反映タイミング、追加返済と約定返済の違いです。アコム公式サイトの「ご返済方法」「ご返済日・ご返済期限」「月々のご返済金額の計算方法」および公式FAQをもとに、それぞれの特徴、具体的な操作手順、返済遅れを防ぐための実務的なポイントを整理します。
【2026年最新】アコムの返済方法は6種類、手数料ゼロの選択肢も
アコムでは、利用者の生活スタイルに合わせて6種類の返済方法が用意されています。自宅で手続きを完結させたい人、現金で支払いたい人、毎月の支払いを自動化したい人では、適した方法が異なります。
1.インターネット返済インターネット返済は、マイページから手続きを開始し、対応する金融機関のインターネットバンキングを利用して返済する方法です。アコムのATMや店舗へ出向く必要がなく、原則24時間、土日祝日も利用でき、返済手数料もかかりません。
特に、返済期日が近いときや、外出せずに返済したいときに便利です。ただし、対応する金融機関のインターネットバンキングが必要で、アコムや金融機関のメンテナンス時間帯には利用できない場合があります。
2.アコムATMアコムATMは、現金を直接入金して返済する方法です。アコム公式サイトでは、手数料無料で、原則24時間利用できる返済方法として案内されています。ただし、設置場所ごとに営業時間や利用条件が異なるため、利用前に確認が必要です。
現金で支払いたい人や、インターネットバンキングを使わずに返済したい人に向いています。ATMの画面に表示される返済額を確認してから手続きを進められる点も特徴です。
3.提携ATM・コンビニATMセブン銀行ATM、ローソン銀行ATM、イーネット、ゆうちょ銀行、三菱UFJ銀行、イオン銀行など、アコムの提携先ATMからも返済できます。利用できる取引や条件は提携先によって異なります。
コンビニなどで現金を使って返済できる利便性がある一方、提携ATMの返済には所定の手数料がかかります。利用頻度が高い場合は、手数料無料のインターネット返済などと比較しておきたいところです。
4.銀行振込銀行振込は、アコムが指定する振込先口座へ、金融機関の窓口やATM、インターネットバンキングなどから送金する方法です。振込先はマイページなどで確認し、指定された口座情報に従って手続きします。
返済方法の選択肢を確保できる点はメリットですが、振込手数料は利用する金融機関やサービスによって異なります。また、振込を行った時間や金融機関の処理状況によって、アコム側への入金反映に時間がかかる場合があります。
5.口座振替(自動引き落とし)口座振替は、登録した金融機関の口座から、毎月の約定返済額が自動で引き落とされる方法です。アコムの公式案内では、返済手数料は無料です。毎回ATMへ行ったり、手動で振込をしたりする必要がないため、返済忘れを防ぎたい人に適しています。
一方、引き落とし日までに口座残高を用意しておく必要があります。残高不足で引き落としができなかった場合、アコムでは再度の口座振替を行わないため、インターネット返済、ATM、銀行振込などで別途返済する必要があります。
6.PayPayマネーアコム公式アプリとPayPayを連携すると、PayPayマネーを使った返済ができます。公式案内では、原則24時間利用可能で、返済手数料は無料です。スマートフォンで操作を完結させたい人にとって、利便性の高い選択肢です。
ただし、利用できるのはPayPayマネーであり、PayPayマネーライトやPayPay要点は返済に利用できません。また、1回の返済上限は10万円です。10万円を超える返済では、インターネット返済や銀行振込などを検討してください。
【手数料・利便性を比較】6つの返済方法はどれが向いている?
アコムの返済方法を比較するときは、手数料、操作の手軽さ、返済忘れの防ぎやすさ、まとまった金額を支払いやすいかという4つの観点が役立ちます。特に、毎月の返済を長期間続ける場合、1回あたりの手数料も積み重なります。
以下は、アコム公式サイトの返済方法案内と公式FAQに基づく比較です。
| 返済方法 | 返済手数料 | 主なメリット | 注意点・向いている人 |
|---|---|---|---|
| インターネット返済 | 無料 | 自宅で手続きでき、原則24時間対応 | 対応するインターネットバンキングが必要。手数料を抑えたい人向け |
| アコムATM | 無料 | 現金で返済できる | 設置場所や営業時間の確認が必要。現金派の人向け |
| 提携ATM | 1万円以下110円、1万円超220円 | コンビニや金融機関のATMを利用できる | 利用のたびに手数料が発生。近くのATMで返済したい人向け |
| 銀行振込 | 金融機関所定の振込手数料 | 指定口座へ送金できる | 振込費用と入金反映時間を確認する必要がある |
| 口座振替 | 無料 | 自動引き落としで返済忘れを防ぎやすい | 口座残高の管理が必要。毎月の返済を自動化したい人向け |
| PayPayマネー | 無料 | スマートフォンから返済できる | PayPayとの連携が必要。1回の返済上限は10万円 |
提携ATMの手数料は、1万円以下なら110円、1万円を超える場合は220円です。銀行振込の手数料は金融機関によって異なります。なお、ATMの営業時間や利用条件、システムメンテナンスによる利用制限は、各サービスの案内を確認してください。
手数料を抑えたいなら、まず無料の方法を確認毎月の返済を手数料無料で行いたいなら、インターネット返済、アコムATM、口座振替、PayPayマネーが候補になります。ただし、それぞれ必要な環境や利用条件は異なります。
例えば、インターネットバンキングを利用できる人はインターネット返済、現金で支払いたい人はアコムATM、毎月の手続きを忘れがちな人は口座振替が選択肢になります。PayPayマネーは、アプリでの操作に慣れており、利用上限の範囲内で返済したい人に向いています。
利便性だけで選ばず、返済の反映時間も確認する返済手続きが完了しても、すぐにマイページの残高や返済期日が更新されるとは限りません。アコムの公式FAQでは、インターネット返済、銀行振込、口座振替などについて、処理状況や金融機関によって反映まで時間がかかる場合があると案内されています。
返済期日の当日に手続きするより、余裕を持って返済するほうが安心です。特に、入金反映まで時間がかかる可能性がある方法を使う場合は、操作完了画面や利用明細を確認し、必要に応じてマイページで入金状況を確認しましょう。
【操作手順】インターネット返済・コンビニATM・スマホATM
アコムの返済方法の中でも、操作方法を事前に把握しておくと手続きがスムーズなのがインターネット返済とATM返済です。ここでは、実際の操作の流れと注意点を解説します。
インターネット返済のやり方インターネット返済は、アコムのマイページと金融機関のインターネットバンキングを使って手続きします。基本的な流れは次のとおりです。
- アコムのマイページにログインし、「インターネットで返す」を選択する。
- 返済金額などの必要情報を入力し、「金融機関でお手続きを進める」を選択する。
- 利用する金融機関を選び、インターネットバンキングにログインする。
- 決済口座を選択し、支払いを実行する。
- 手続き完了後、マイページで残高や返済状況を確認する。
利用できる金融機関は、アコムが案内する対応金融機関に限られます。また、原則24時間利用可能ですが、毎週月曜日の午前1時から午前5時など、定期メンテナンス時間帯は利用できません。金融機関側のメンテナンスも影響するため、期日直前の操作は避けるのが無難です。
コンビニATMで返済する方法カードを使って提携ATMから返済する場合、基本的な流れは以下のとおりです。画面の表示や操作順はATMによって異なる場合があります。
- ATMにアコムのカードを挿入する。
- 「ご入金(返済)」などの返済メニューを選ぶ。
- 暗証番号を入力し、必要に応じて返済対象の口座を選択する。
- 紙幣を投入し、画面に表示された入金内容を確認する。
- 確定操作を行い、カードと利用明細を受け取る。
提携ATMでは、返済手数料が発生します。セブン銀行ATMやローソン銀行ATMを利用する場合も、カードを使う通常のATM返済と、スマートフォンを使うスマホATMでは操作方法が異なります。
スマホATMで返済する方法スマホATMは、アコム公式アプリを利用し、セブン銀行ATMまたはローソン銀行ATMでQRコードを読み取って返済する方法です。ATMにカードを挿入せず、スマートフォンを使って操作できます。
- アコム公式アプリにログインする。
- セブン銀行ATMまたはローソン銀行ATMで、スマホ取引に対応するメニューを選ぶ。
- ATMに表示されたQRコードをアプリで読み取る。
- アプリやATMの画面に従って必要な情報を入力し、返済手続きを進める。
- 画面の案内に従って入金を行い、取引結果を確認する。
スマホATMはカードを取り出す必要がない点が便利ですが、すべてのコンビニATMで利用できるわけではありません。また、アコム側の利用条件や利用制限などによって操作できない場合もあります。利用前に公式アプリとATMの案内を確認してください。
PayPayマネーで返済する手順PayPayマネーによる返済は、アコム公式アプリの「お金を返す」から「PayPayマネーで返す」を選択して進めます。
- アコム公式アプリにログインする。
- 「お金を返す」から「PayPayマネーで返す」を選ぶ。
- 案内に従ってPayPayアプリと連携する。
- 返済対象の商品を選び、返済金額を入力する。
- 内容を確認して手続きを完了する。
初回利用時や一定期間が経過した場合は、PayPayとの再連携が必要になることがあります。また、PayPay側の本人確認が完了していることも必要です。PayPayマネーライトやPayPay要点は使えず、PayPayポイントやPayPayステップの特典付与対象外となる点にも注意しましょう。
【返済日と金額】確認方法と「35日ごと」「毎月指定日」の違い
返済方法を選ぶのと同じくらい大切なのが、返済期日と返済金額を正しく把握することです。アコムでは、契約内容や利用状況によって返済条件が異なるため、インターネット上の一般的な金額例だけで判断せず、自分のマイページに表示されている情報を確認してください。
返済日を確認する方法次回の返済期日は、アコムのマイページまたは公式アプリから確認できます。ホーム画面に表示される「次回のご返済」や返済に関する案内を確認し、指定された期日までに支払いましょう。
返済日を忘れてしまった場合も、契約書類や過去の記憶だけで判断するのではなく、最新の表示を確認することが大切です。返済方法を口座振替にしている場合は、通常の返済期日だけでなく、実際の引き落とし日も確認してください。
返済金額を確認する方法次回の返済金額も、マイページまたは公式アプリの「次回のご返済」で確認できます。毎月の返済額は借入残高や契約上の条件などによって決まるため、一律の金額ではありません。
アコムでは、原則として各回の約定返済金額以上の金額を返済することも可能です。返済額を増やすと元金を早く減らせるため、借入残高や今後の支出を確認しながら追加返済を検討できます。
「35日ごと」と「毎月指定日」は何が違う?アコムの返済期日には、「35日ごとの返済」と「毎月指定日の返済」という2つの方式があります。自分の収入日や家計管理の方法に合わせて選ぶことが重要です。
35日ごとの返済では、初回は借入日の翌日から数えて35日目が返済期日です。2回目以降は、前回の返済日の翌日から数えて35日目が次の返済期日になります。追加で借り入れをしても、返済期日が延長されるわけではありません。
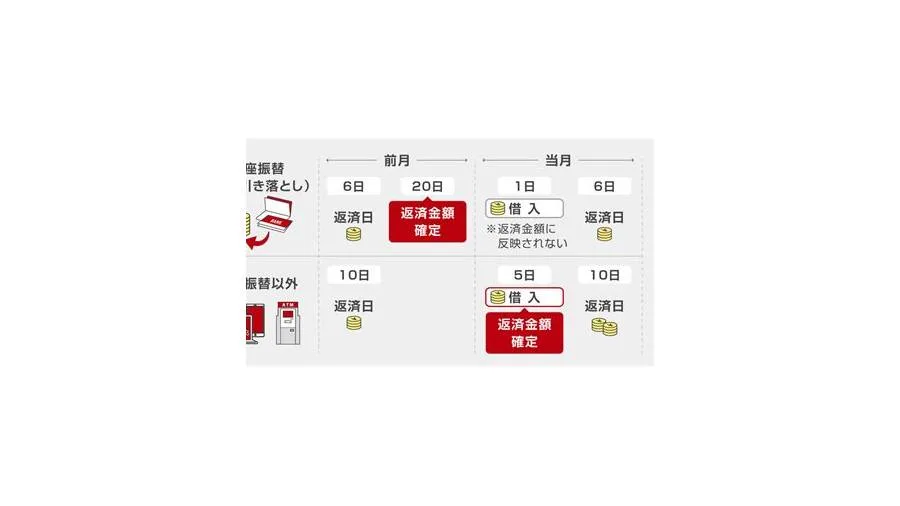
毎月指定日の返済では、契約時などに指定した毎月の期日が返済日になります。給料日や家計の締め日に合わせて管理しやすい一方、指定日より15日以上前に入金すると、前月の追加入金として扱われ、次回の返済期日が更新されない場合があります。
また、指定日がアコムの休業日に当たる場合は、翌営業日が返済期日となります。口座振替では金融機関によって引き落とし日が異なり、毎月1日・6日・11日・16日・21日・26日から選択する方式や、毎月6日が固定となる方式があります。
口座振替を設定する際の注意点口座振替を利用するには、マイページから申し込み、引き落としに使う金融機関口座を登録します。金融機関によって引き落とし日の選択条件が異なるため、申し込み画面で確認してください。
引き落とし日には、約定返済金額を支払えるだけの残高を用意しておきましょう。残高不足で引き落としが失敗した場合、アコムでは再度の自動引き落としは行われません。インターネット返済、ATM、銀行振込など、別の方法で返済する必要があります。
なお、口座振替では引き落とし後も残高表示の更新に時間がかかる場合があります。表示がすぐに変わらないときは、引き落としの記録を確認し、必要に応じてアコムへ問い合わせましょう。
【繰り上げ返済・一括返済】利息を抑え、完済するには
毎月の約定返済を続けるだけでなく、余裕があるときに追加返済を行うこともできます。アコムの公式案内では、各回の返済金額より多い金額を返済できるとされています。追加返済によって元金を早く減らせれば、その後に発生する利息を抑えられる可能性があります。
繰り上げ返済・追加返済のメリットカードローンの利息は、借入残高や適用金利、借入期間などに応じて発生します。そのため、余裕資金を追加返済に回して元金を減らすことは、返済総額を抑えるうえで有効な方法です。
ただし、生活費や家賃、公共料金など、近い将来に必要な資金まで返済に回すのは避けたいところです。追加返済をした結果、日常の支払いが難しくなり、再び借り入れが必要になれば、家計の改善につながりません。生活に必要な予備資金を確保したうえで、無理のない金額を返済に充てましょう。
追加返済で注意したい返済期日の扱い返済期日前に追加返済することは可能ですが、入金した時期によって次回の返済期日の扱いが異なります。特に毎月指定日の返済では、指定日の15日以上前に入金すると、前月の追加入金扱いとなり、次回の返済期日が更新されない場合があります。
追加返済をしたからといって、次回の約定返済が自動的に不要になると考えるのは危険です。返済後はマイページや公式アプリで次回の返済期日と金額を確認し、必要な支払いを続けてください。
アコムの一括返済・完済方法借入残高をまとめて支払う場合は、まずマイページまたは公式アプリで借入残高を確認し、完済に必要な金額を把握します。アコム公式FAQでは、インターネット返済、ATM、銀行振込、PayPayマネーによる完済方法が案内されています。
完済時には、利息などを含めた精算額を確認が必要です。残高表示の金額だけを見て送金するのではなく、実際に必要な完済金額を確認してから手続きしましょう。
ATMは硬貨に対応していないため、千円未満の端数を入金できません。その結果、端数が「無利息残高」として残る場合があります。無利息残高には利息・手数料が付かず、支払期限も設定されませんが、残高を完全に清算したい場合は、インターネット返済や銀行振込、PayPayマネーなどを利用できます。
PayPayマネーは1回の返済上限が10万円であるため、完済額がそれを超える場合は、インターネット返済や銀行振込など、別の方法を検討してください。
【返済できないとき】遅延を放置せず取るべき対応
収入の減少や急な出費などによって、次回の返済が難しくなることもあります。こうした場合、返済期日を過ぎるまで何もしないのではなく、支払いが難しいと分かった時点でアコムに相談することが大切です。
返済が遅れるとどうなる?アコムの公式FAQによると、返済が遅れた場合、担当者から連絡を受けることがあり、カードローンでは年率20.0%の遅延損害金が発生します。また、返済が遅れている間は追加借り入れができなくなると案内されています。
遅延損害金は、対象となる残高、適用される年率、経過日数などに基づいて計算されます。通常の利息とは区別して考える必要があり、返済の遅れが長引くほど負担が大きくなる可能性があります。
返済期日に間に合わないと分かった場合次回の返済が難しい場合は、アコムのチャットサービスまたはアコム総合カードローンデスクへ相談してください。アコムでは、返済日の変更を含め、返済期日に関する相談を受け付けています。
毎月の返済額を用意することが難しい場合も、自己判断で返済を放置せず、利用可能な対応を確認しましょう。一時的な返済額の減額について相談できる場合もあります。ただし、返済額を減らすと返済期間や返済総額が増える可能性があるため、条件を確認することが大切です。
返済期日を過ぎてしまった場合の手順すでに返済期日を過ぎている場合は、マイページまたは公式アプリのホーム画面にある「返済日登録」から、支払いの約束日を登録する方法が案内されています。そのうえで、登録した日までに支払いを行います。
支払いの約束日を登録できない場合や、返済額・返済日について相談したい場合は、アコムのチャットサービスまたは電話窓口へ問い合わせてください。アコム総合カードローンデスクの公式FAQ掲載番号は0120-629-215で、受付時間は平日9時から18時です。最新の受付条件は公式案内で確認しましょう。
口座振替に失敗した場合も、再引き落としを待たない口座振替が残高不足で失敗した場合、アコムでは再度の自動引き落としを行わないと案内されています。そのため、再引き落としを待つのではなく、インターネット返済、ATM、銀行振込などから利用可能な方法を選んで返済する必要があります。
返済後は、入金が反映されているか、次回の返済期日がどうなっているかを確認してください。支払いを済ませたつもりでも、金融機関の処理状況などによって反映が遅れる場合があります。不安がある場合は、取引明細を保管したうえでアコムへ確認しましょう。
【アコム返済方法】に関するよくある質問(FAQ)
Q1:アコムの返済方法で、手数料が無料なのはどれですか?
A1:インターネット返済、アコムATM、口座振替、PayPayマネーが無料です。提携ATMでは1万円以下110円、1万円を超える場合220円の手数料がかかり、銀行振込では利用する金融機関所定の振込手数料が発生します。
Q2:アコムの返済日はどこで確認できますか?
A2:マイページまたは公式アプリの「次回のご返済」で確認できます。返済期日は契約内容によって異なるため、以前の返済日をそのまま当てはめず、最新の表示を確認してください。
Q3:アコムはコンビニATMで返済できますか?
A3:セブン銀行ATM、ローソン銀行ATM、イーネットなどの提携ATMから返済できます。ATMによって利用条件が異なり、所定の手数料もかかります。セブン銀行ATMとローソン銀行ATMでは、対応するスマホATMによる返済も利用できます。
Q4:アコムはPayPayマネーで返済できますか?
A4:アコム公式アプリとPayPayを連携することで返済できます。手数料は無料ですが、PayPayマネーライトやPayPay要点は利用できず、1回の返済上限は10万円です。
Q5:アコムの返済日より前に追加返済しても問題ありませんか?
A5:返済期日前の追加返済は可能です。約定返済額より多く支払うことで元金を早く減らせる場合があります。ただし、毎月指定日の15日以上前に入金すると、前月の追加入金扱いとなり、次回の返済期日が更新されない場合があるため注意してください。
Q6:アコムを一括返済して完済するには、どうすればいいですか?
A6:マイページまたは公式アプリで借入残高を確認し、必要な完済金額を確認したうえで、インターネット返済、ATM、銀行振込、PayPayマネーなどで支払います。ATMでは千円未満の端数を入金できないため、残高を完全に清算したい場合は、1円単位での返済に対応する方法を検討してください。
Q7:アコムの返済ができない場合、どうすればいいですか?
A7:返済が難しいと分かった時点で、アコムのチャットサービスまたはアコム総合カードローンデスクへ相談してください。すでに期日を過ぎている場合は、マイページまたは公式アプリの「返済日登録」から支払いの約束日を登録する方法も案内されています。遅延損害金などの負担が発生する可能性があるため、放置しないことが重要です。
アコムの返済方法は、インターネット返済、アコムATM、提携ATM、銀行振込、口座振替、PayPayマネーの6種類です。手数料を抑えたいなら無料の方法を優先し、返済忘れを防ぎたいなら口座振替、現金で支払いたいならアコムATMや提携ATM、スマートフォンで手続きを済ませたいならインターネット返済やPayPayマネーなど、自分の生活スタイルに合う方法を選びましょう。
ただし、返済方法を選んだだけでは、返済管理のすべてが解決するわけではありません。返済日と返済金額を定期的に確認し、追加返済後も次回の期日を把握しておくことが大切です。完済を目指す場合は、無理のない範囲で元金を減らし、必要な生活費まで返済に回さないよう注意してください。
返済が難しくなったときは、遅れる前に相談することが基本です。手数料、返済期日、入金反映のタイミングを把握し、継続できる返済方法を選ぶことが、余計な負担を抑えながら計画的に完済を目指すための第一歩です。