2026年、日本の富裕層はどれほど増えているのでしょうか。野村総合研究所(NRI)が2025年2月13日に公表した最新の階層別推計によると、2023年時点で純金融資産を1億円以上保有する「富裕層」と「超富裕層」は合計165万3,000世帯に達しました。保有する純金融資産の総額は約469兆円です。
ただし、ここで注意したいのは、2026年時点で確認できるNRIの最新公表推計が、2023年の資産状況を対象としている点です。2026年の資産額や世帯数を直接示す統計ではありません。この記事では、最新公表データを基に、超富裕層からマス層までの5階層、世帯数と資産規模、過去との比較、富裕層が増えた理由、純金融資産の計算方法を詳しく解説します。
【2026年最新】富裕層ピラミッドの最新公表データは2023年推計
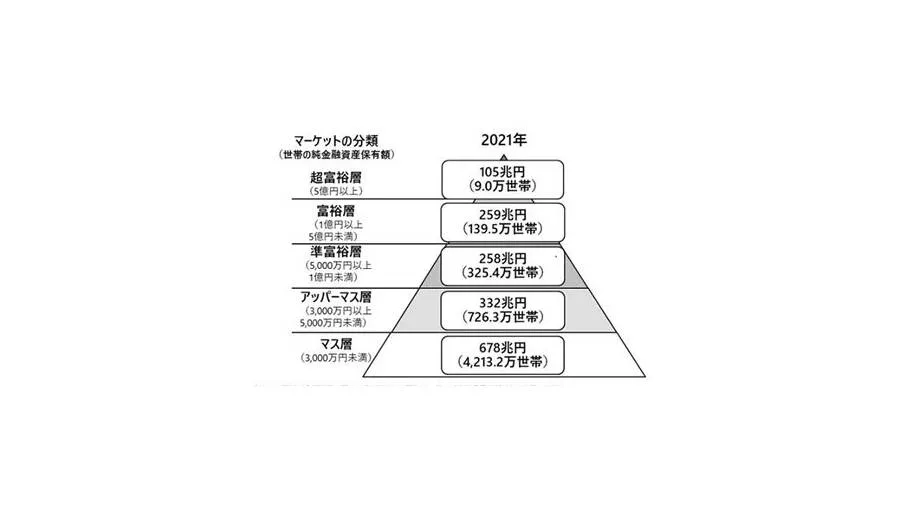
富裕層ピラミッドとは、世帯が保有する純金融資産の金額に応じて、日本の世帯を5つの階層に分類したものです。市場調査や金融業界では、野村総合研究所(NRI)が公表するこの分類が広く参照されています。
2025年2月13日、NRIは2023年時点の推計結果を発表しました。純金融資産1億円以上の富裕層・超富裕層は165万3,000世帯で、2021年の148万5,000世帯から11.3%増加しています。
加えて、両階層が保有する純金融資産の総額は、2021年の364兆円から2023年には469兆円へと増加しました。伸び率は28.8%です。世帯数の増加率を大きく上回っており、資産を保有する世帯が増えただけでなく、保有資産の評価額も上昇したことがうかがえます。
2026年の読者が押さえておきたいのは、発表年とデータ対象年の違いです。2025年に公表されたからといって、2025年の資産状況を示すわけではありません。2026年の株価や為替の変動を、2023年の推計にそのまま当てはめることもできません。
以下では、2023年の推計値を「最新公表データ」として扱い、2026年の実際の資産状況と混同しないように整理します。
【一覧表】超富裕層からマス層まで5階層の基準と世帯数・資産規模
富裕層ピラミッドの分類基準は、個人の年収や所有する住宅の価格ではなく、世帯単位の純金融資産保有額です。NRIの2023年推計では、次の5階層に分類されています。
| 階層 | 純金融資産保有額 | 世帯数(2023年) | 純金融資産総額 |
|---|---|---|---|
| 超富裕層 | 5億円以上 | 11万8,000世帯 | 135兆円 |
| 富裕層 | 1億円以上5億円未満 | 153万5,000世帯 | 334兆円 |
| 準富裕層 | 5,000万円以上1億円未満 | 403万9,000世帯 | 333兆円 |
| アッパーマス層 | 3,000万円以上5,000万円未満 | 576万5,000世帯 | 282兆円 |
| マス層 | 3,000万円未満 | 4,424万7,000世帯 | 711兆円 |
出典:野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表)。数値は推計値で、表示単位への丸めを含みます。
最上位の超富裕層は11万8,000世帯です。富裕層153万5,000世帯と合わせると165万3,000世帯となり、純金融資産1億円以上の世帯を構成します。
一方、最も世帯数が多いのは、純金融資産3,000万円未満のマス層です。5階層の世帯数を合計すると約5,570万世帯となり、マス層は全体の約79.4%を占めます。
ここで注目したいのは、世帯数と資産総額の関係です。超富裕層は約11万8,000世帯と少数ですが、保有する純金融資産は135兆円に上ります。マス層の資産総額711兆円より小さいものの、世帯数の規模は大きく異なります。
また、富裕層と準富裕層の資産総額は、それぞれ334兆円、333兆円とほぼ同水準です。世帯数では準富裕層が富裕層の約2.6倍に達しているため、階層ごとの世帯数だけでなく、資産総額も合わせて見る必要があります。
【過去との比較】富裕層はどれほど増えたのか
NRIは2005年から、純金融資産保有額に応じた世帯数と資産規模の推計を公表しています。2005年以降の推移を見ると、金融市場の変動などで一時的な増減はあるものの、富裕層・超富裕層は長期的に増加してきました。
2021年と2023年の比較では、変化が特に鮮明です。
- 富裕層・超富裕層の合計世帯数:148万5,000世帯から165万3,000世帯へ増加。
- 両階層の純金融資産総額:364兆円から469兆円へ増加。
- 準富裕層の世帯数:2023年には403万9,000世帯となり、2021年比で約24%増加。
特に重要なのは、純金融資産総額が2年間で約105兆円増えた点です。NRIの発表によれば、2021年から2023年にかけて、富裕層の純金融資産総額は259兆円から334兆円へ、超富裕層は105兆円から135兆円へと増加しました。
こうした数字は、富裕層が単に高収入の世帯だけで構成されているわけではないことを示しています。保有する株式や投資信託などの価格が上昇すれば、給与が大きく増えていなくても、資産の評価額が階層の境界を超える場合があるためです。
なお、2021年と2023年の差は、すべての世帯が新たに貯蓄して増えた金額を示すものではありません。市場価格の変動、為替の影響、相続、階層間の移動などが重なった結果です。
【増加の理由】株高・円安・相続が富裕層ピラミッドを変えた
NRIは、富裕層・超富裕層の増加について、株式や投資信託などの資産価値の上昇、円安による外貨建て資産の円換算価値の増加、相続による資産移転などを要因として挙げています。主な背景を3つに整理します。
1.株式や投資信託の評価額が上昇した株式や投資信託を保有する世帯では、相場が上昇すると資産の評価額が増えます。2023年は株価の上昇が目立ち、リスク性資産を多く保有する世帯ほど、その恩恵を受けやすい状況でした。
例えば、長年にわたって従業員持株会や確定拠出年金、NISAなどを利用して資産を積み上げてきた世帯が、相場上昇によって純金融資産1億円を超えるケースも考えられます。資産を増やした要因が給与の急増とは限らない点が、今回の推計を理解するうえで重要です。
2.円安が外貨建て資産の円換算額を押し上げた米国株式や外国株式型の投資信託など、外貨建て資産を保有している場合、円安が進むと、外貨建ての価格が変わらなくても円換算額が増えることがあります。
ただし、円安がすべての世帯に利益をもたらすわけではありません。外貨建て資産を保有していない世帯では同じ効果を期待できず、株価や為替が反対方向に動けば資産評価額が減る可能性もあります。
3.相続によって資産が次の世代へ移った相続も、富裕層の裾野が広がる要因の一つです。金融資産や不動産収入などを支える資産が相続によって引き継がれると、相続人の純金融資産が増え、準富裕層から富裕層へ移ることがあります。
ただし、相続された財産がすべて純金融資産として計上されるわけではありません。引き継いだ資産の種類や負債の有無によって、NRIの階層分類に反映される金額は異なります。
これら3つの要因は互いに関係しています。株高や円安によって既存資産の評価額が上がり、相続によって資産が移転することで、世帯数と資産総額の双方が変化します。富裕層の増加を、所得の増加だけで説明することはできません。
【資産格差の実態】富裕層と高所得者は何が違うのか
富裕層ピラミッドから見えてくるのは、世帯数の偏りと資産保有額の違いです。2023年の推計では、純金融資産1億円以上の富裕層・超富裕層は、全5階層の世帯数の約3%に相当します。一方、両階層の資産総額469兆円は、5階層の資産総額の合計約1,795兆円に対して約26.1%です。
つまり、世帯数では少数のグループが、金融資産全体の約4分の1を保有している計算になります。ただし、これは金融資産に限った比較であり、土地や建物を含めた総資産全体の分布を示すものではありません。
富裕層と高所得者は同じではない高所得者とは、一定期間に得る給与や事業収入などの所得が多い人を指す言葉です。一方、NRIの富裕層分類は、世帯が保有する純金融資産の金額で決まります。
- 高所得者:主に収入の大きさに着目する。所得が多くても、支出や負債が大きければ資産が少ない場合がある。
- 富裕層:純金融資産の保有額に着目する。現役時代の所得が高くなくても、長期投資や相続などによって該当する場合がある。
例えば、年収が高い世帯でも、住宅ローンや教育費などの支出が多く、金融資産が十分に積み上がっていなければ、純金融資産1億円以上という基準には届きません。反対に、給与収入が現在は減っていても、過去に積み上げた金融資産を多く保有していれば、富裕層に分類される可能性があります。
「いつの間にか富裕層」という新しいタイプNRIは、株式相場の上昇などによって運用資産が増え、富裕層となった世帯を「いつの間にか富裕層」と呼んでいます。公表資料では、40代後半から50代の会社員を中心に、従業員持株会や確定拠出年金、NISAなどを通じて資産を積み上げたケースが紹介されています。
NRIの推計では、準富裕層から富裕層へ移行した「いつの間にか富裕層」は、富裕層以上の世帯の1〜2割程度を占めると推察されています。これは推計に基づく割合であり、すべての富裕層に当てはまる特徴ではありません。
こうした世帯では、金融資産が1億円を超えていても、生活スタイルや消費行動が従来と大きく変わらないことがあります。資産額が大きいことと、日常生活で高額な支出をすることは別の問題です。
【計算方法】純金融資産はいくらから富裕層になるのか
自分が富裕層ピラミッドのどこに位置するかを確認するには、まず純金融資産を計算する必要があります。NRIの定義では、預貯金、株式、債券、投資信託、一時払い生命保険や年金保険など、世帯が保有する金融資産の合計額から負債を差し引きます。
純金融資産保有額 = 世帯の金融資産合計 − 負債合計
計算するときは、次の3点を確認しましょう。
- 預貯金だけで判断しない:株式、債券、投資信託など、対象となる金融資産も合算する。
- 負債を差し引く:住宅購入に伴う借入など、世帯の負債を考慮する。
- 不動産の評価額と混同しない:自宅や土地などの不動産そのものは、金融資産ではない。住宅の市場価格をそのまま金融資産に加算しない。
例えば、金融資産の合計が7,000万円で、負債が2,000万円の世帯なら、純金融資産は5,000万円です。この場合、NRIの分類では準富裕層に該当します。これは計算方法を示すための仮定例であり、実際の世帯の推計値ではありません。
また、分類は世帯単位です。個人名義の預金だけでなく、世帯として保有する対象金融資産を整理する必要があります。家族の資産をどこまで合算するかについても、世帯の範囲と資産の帰属を確認することが大切です。
富裕層ピラミッドを読み解く際の注意点この分類は、日本の世帯を純金融資産の規模別に比較するための指標です。個人の年収、職業、生活水準、社会的地位を直接判定するものではありません。
また、NRIの数値は各種統計や独自調査などを用いた推計であり、すべての世帯の金融資産を個別に調査した国勢調査のような実数ではありません。資産評価額は株価や為替によって変化するため、同じ世帯でも時点によって階層が変わる可能性があります。
特に2026年の資産状況を考える場合は、2023年の推計値と、その後の金融市場の動きを区別する必要があります。市場が上昇したからといって、2026年の富裕層世帯数が一定の割合で増えたと断定することはできません。最新公表値と実際の現在値を分けて読むことが、誤解を避ける基本です。
【富裕層ピラミッド】に関するよくある質問(FAQ)
Q1:2026年最新の富裕層ピラミッドでは、富裕層は何世帯ですか? A1:2026年時点で確認できるNRIの最新公表推計は、2023年を対象としたものです。純金融資産1億円以上5億円未満の富裕層は153万5,000世帯、5億円以上の超富裕層は11万8,000世帯で、合計165万3,000世帯です。これは2026年の実数ではありません。
Q2:純金融資産1億円以上なら、必ず富裕層ですか? A2:NRIの分類では、世帯の純金融資産が1億円以上5億円未満なら富裕層、5億円以上なら超富裕層です。対象となる金融資産から負債を差し引いて判定するため、年収や不動産の価格だけでは判断できません。
Q3:持ち家の価値が1億円あれば富裕層に入りますか? A3:持ち家の評価額だけでは判定できません。NRIの分類は純金融資産を基準としており、自宅や土地などの不動産そのものは金融資産に含まれません。預貯金や株式などの金融資産から負債を差し引いて計算します。
富裕層ピラミッドを理解するうえで重要なのは、5階層の基準と、世帯数・資産総額の両方を把握することです。NRIが2025年2月に公表した2023年の推計では、純金融資産1億円以上の富裕層・超富裕層は165万3,000世帯、資産総額は469兆円に達しました。
株式や投資信託の値上がり、円安、相続などによって、富裕層の世帯数や資産規模は変化します。給与収入が多いことと、金融資産を多く保有していることは同じではなく、資産形成の経緯も世帯によって異なります。
自分の資産状況を確認するときは、預貯金だけでなく対象となる金融資産を合算し、負債を差し引いた純金融資産を把握することが出発点です。そのうえで、富裕層ピラミッドを資産形成の参考指標として活用し、2023年の公表推計を2026年の実数と混同しないようにしましょう。
富裕層の増加を読み解くことは、単に資産家の人数を知るためだけではありません。資産価格の変化が家計に及ぼす影響や、相続による資産移転、金融資産の保有格差を理解する手がかりにもなります。