月給30万円の手取りは、2026年の税制・社会保険料を踏まえると、月約23.9万円、年額では約287万円が目安です。額面では年収360万円ですが、健康保険料・厚生年金保険料・雇用保険料に加え、所得税や住民税が差し引かれるため、実際に使える金額は額面の約8割になります。
ただし、手取りは年齢や扶養家族の有無、勤務先の健康保険、居住する都道府県によって変わります。加えて、2026年は所得税の基礎控除などに関する税制改正があり、12月の年末調整も確認したいポイントです。月給30万円の手取り計算シミュレーションから、生活費の考え方、手取りを増やす方法まで整理します。
【結論】月給30万円の手取りは月約23.9万円、年額約287万円
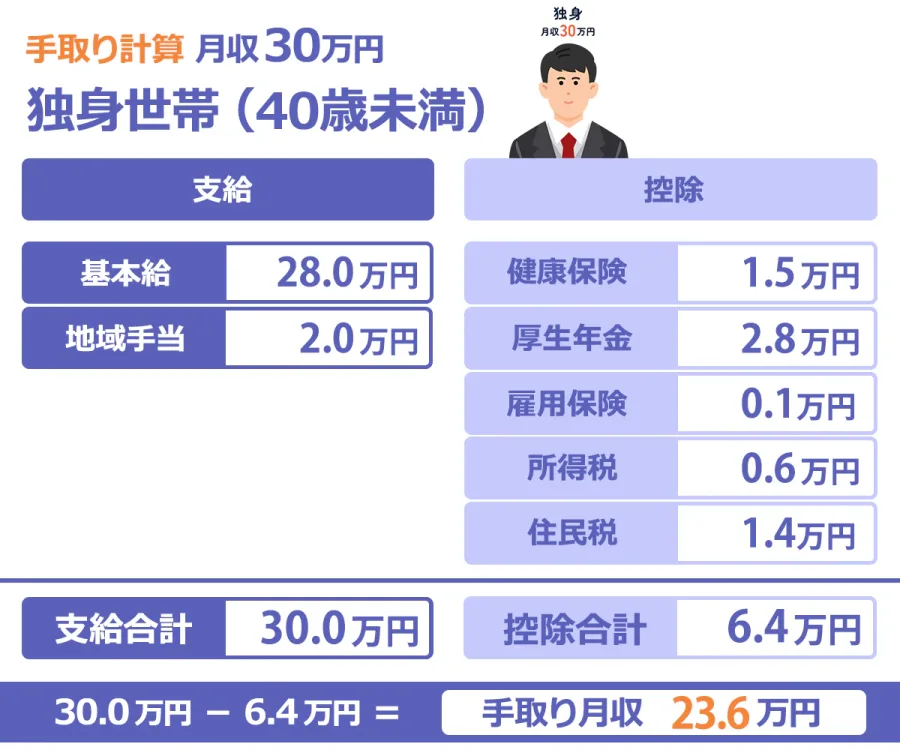
月給30万円の手取りは、一般的な会社員の条件で計算すると月約23.9万円です。ボーナスがなければ年収は360万円となり、年間の手取りは約286.8万円。額面の約79.7〜79.9%が手元に残る計算です。
ここでは、2026年の保険料率を反映した試算として、独身・30歳・東京都在住・扶養家族なし・賞与なし・協会けんぽ加入という条件を想定します。通勤手当は含めず、標準報酬月額を30万円とした場合の目安です。
- 額面月給:300,000円
- 月々の控除合計:約61,000円
- 月の手取り:約239,000円
- 額面年収:3,600,000円
- 年間手取り:約2,870,000円
なお、「月給30万円」と「手取り30万円」は別物です。手取り30万円を毎月確保したい場合、賞与なし・扶養なし・40歳未満という条件では、額面月給約38万円、年収約457万円が一つの目安になります。
手取りの数字は、給与明細の振込額と年間の税負担を区別して見ることが重要です。住民税は前年の所得を基に計算され、所得税は年末調整で精算されるため、毎月の振込額が年間手取りを単純に12分割した額と一致するとは限りません。
【控除の内訳】所得税・住民税・社会保険料はいくら引かれる?
月給30万円から差し引かれるお金のうち、最も大きな割合を占めるのが社会保険料です。所得税や住民税だけで約6万円が引かれるわけではなく、健康保険や年金などの保険料も含めて考える必要があります。
以下は、東京都の協会けんぽに加入する30歳の会社員を想定した、2026年の月額・年額の試算です。税額は年間の負担を12か月で平均した目安で、実際の給与明細とは端数処理や徴収時期によって差が生じます。
| 項目 | 月額の目安 | 年額の目安 |
|---|---|---|
| 額面給与 | 300,000円 | 3,600,000円 |
| 健康保険料 | 14,775円 | 177,300円 |
| 子ども・子育て支援金 | 345円 | 4,140円 |
| 厚生年金保険料 | 27,450円 | 329,400円 |
| 雇用保険料 | 1,500円 | 18,000円 |
| 社会保険料合計 | 44,070円 | 528,840円 |
| 所得税・復興特別所得税 | 約4,383円 | 約52,600円 |
| 住民税 | 約12,550円 | 約150,600円 |
| 控除合計 | 約61,003円 | 約732,040円 |
| 手取り | 約238,997円 | 約2,867,960円 |
健康保険料は病気やけがなどに備える保険料で、協会けんぽの場合、都道府県ごとに保険料率が異なります。2026年度の東京都の健康保険料率は9.85%で、労使折半後の本人負担は標準報酬月額30万円に対して月14,775円です。
2026年4月分からは、全国一律0.23%の子ども・子育て支援金率も加わりました。本人負担を半分とする試算では、月345円です。40〜64歳の人には介護保険料も加算されます。
厚生年金保険料率は18.3%で、会社と従業員が半分ずつ負担します。本人負担は標準報酬月額30万円なら月27,450円です。雇用保険料は2026年度の一般の事業で労働者負担が0.5%となり、月給30万円なら月1,500円が目安になります。
これらの保険料は、将来の年金や医療、失業時の給付などを支える仕組みです。日本年金機構、全国健康保険協会、厚生労働省が公表する保険料率を確認すると、税金以外にも手取りを左右する大きな負担があることが分かります。
月給30万円の所得税はいくら?所得税は、額面年収そのものに税率を掛ける仕組みではありません。給与収入から給与所得控除を差し引き、さらに基礎控除や社会保険料控除などを反映した課税所得を基に計算します。
年収360万円の場合、2026年分の給与所得控除額は116万円です。ここから社会保険料控除や基礎控除などを差し引くため、課税所得は額面年収より大幅に小さくなります。今回の条件では、復興特別所得税を含む所得税の年間負担は約5.3万円、月平均では約4,400円が目安です。
住民税はなぜ月約1.26万円も引かれる?住民税は、原則として前年の所得を基に計算され、所得割は標準的に合計10%です。これに均等割や森林環境税などが加わり、各種控除も反映されます。
年収360万円で前年も同程度の収入があった場合、住民税は月約12,500円が一つの目安です。会社員の場合、通常は6月から翌年5月までの給与で天引きされます。そのため、前年の収入が少なかった人や、前年に日本国内で課税対象となる所得がなかった新入社員などは、同じ月給でも住民税の負担が異なることがあります。
【生活レベル】年収360万円で一人暮らしはできる?
手取り約24万円で一人暮らしをすることは十分可能ですが、家賃や通勤費、車の維持費、奨学金返済などによって、生活の余裕は大きく変わります。月給30万円という数字だけで「余裕がある」「生活が苦しい」と決めることはできません。
例えば、手取りを月24万円として、家賃6.5万円の単身者が生活費を組み立てると、次のような配分が考えられます。あくまで家計管理のための一例であり、全国平均や特定地域の実態調査を示したものではありません。
- 家賃:65,000円
- 食費:40,000円
- 水道光熱費:12,000円
- 通信費:7,000円
- 交通費:8,000円
- 日用品・医療費:10,000円
- 交際費・趣味・衣服:25,000円
- 貯蓄・投資:40,000円
- 保険・その他の予備費:10,000円
この予算例では支出が合計21.7万円となり、月約2.3万円を追加の貯蓄や突発的な支出に回せます。一方、家賃が9万円を超える、車を所有している、扶養家族がいる、毎月の返済があるといった場合は、自由に使えるお金が減ります。
家賃の目安は手取りの25〜30%程度とする考え方があり、手取り24万円なら6万〜7.2万円程度です。ただし、都心部ではこの範囲で住居を確保することが難しい場合もあります。家賃を抑えられるかどうかが、貯蓄額を左右する大きな要素です。
また、年収360万円にボーナスが含まれるかどうかも見落とせません。月給30万円で賞与がなければ年収360万円ですが、賞与が年間2か月分なら額面年収は420万円になります。求人票を比較する際は、基本給、固定残業代、賞与の支給条件、年間休日を合わせて確認する必要があります。
【条件別比較】扶養家族・年齢・都道府県で手取りは変わる
同じ月給30万円でも、手取りが一律になるわけではありません。特に影響が大きいのは、40歳以上かどうか、扶養控除などの適用があるか、加入している健康保険の保険料率がどの程度かという点です。
40歳以上は介護保険料が加わる会社員は40歳から64歳まで介護保険料の負担が加わります。2026年度の協会けんぽの介護保険料率は1.62%で、労使折半の場合、標準報酬月額30万円に対する本人負担は月2,430円です。
ただし、保険料が増えた分だけ手取りがそのまま減るわけではありません。社会保険料控除によって税負担も変わるため、実際の手取りの減少額は所得税や住民税の条件によって異なります。今回のような収入帯では、40歳未満のケースより月約2,000円程度少なくなる例があります。
扶養家族がいると税負担が変わる配偶者や子どもを扶養している場合、要件を満たせば配偶者控除、配偶者特別控除、扶養控除などが適用され、所得税や住民税が軽くなる可能性があります。ただし、扶養しているという事実だけで自動的に税金が下がるわけではありません。
配偶者の所得、子どもの年齢、本人の所得などによって適用条件が異なります。特に19〜22歳の親族については、特定親族特別控除などの制度も確認したいところです。2026年の税制改正では、扶養親族等の所得要件にも見直しが行われています。
なお、税金上の扶養と社会保険上の扶養は別制度です。税法上の控除を受けられることと、家族が健康保険の被扶養者として認定されることは同じではありません。
都道府県や加入する健康保険でも差が出る協会けんぽの健康保険料率は都道府県によって異なり、2026年度の全国平均は9.90%です。東京都の9.85%とは差があり、同じ標準報酬月額でも本人負担額が変わります。健康保険組合に加入している場合も、保険料率や負担の仕組みが異なることがあります。
また、社会保険料の計算では、基本給だけでなく、残業手当、役職手当、住宅手当、通勤手当なども報酬に含まれる場合があります。所得税上は一定限度まで非課税となる通勤手当でも、社会保険料の計算では原則として報酬に含まれるため、給与明細を確認するときは注意が必要です。
正確な手取りを知りたい場合は、月給だけでなく、年齢、扶養家族、賞与、加入する健康保険、前年の所得をそろえて計算することが大切です。
【2026年税制改正】年末調整と手取りへの影響を整理
2026年は、所得税の基礎控除や給与所得控除の最低保障額、扶養親族等の所得要件などに関する税制改正が行われました。国税庁の公表資料によると、改正は原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。
給与所得者にとって重要なのは、改正の影響が毎月の給与にすぐ反映されるとは限らないことです。国税庁は、2026年11月までの源泉徴収事務には変更がなく、12月の年末調整などから新しい取扱いが生じると案内しています。
基礎控除と給与所得控除はどう変わる?2026年度税制改正では、基礎控除の本則部分が引き上げられ、給与所得控除の最低保障額も65万円から69万円に引き上げられました。加えて、所得に応じた基礎控除の特例や扶養親族等の所得要件も見直されています。
ただし、給与所得控除の最低保障額が4万円上がったからといって、すべての会社員の手取りが一律に増えるわけではありません。年収360万円の場合、給与所得控除は最低保障額ではなく、給与収入に応じた計算式で算出されます。控除の対象や所得区分によって影響は変わります。
また、所得税の課税最低限をめぐる「178万円」という数字も、すべての年収帯で同額の減税が生じることを意味しません。個人の所得、各種控除、家族構成などによって税額は異なります。
2026年の手取りを確認するときの注意点給与明細の源泉所得税は毎月の概算徴収額であり、最終的な年間所得税額とは一致しないことがあります。年末調整では、その年の給与総額や控除を踏まえて税額を精算します。
一方、住民税は前年の所得に基づくため、所得税の改正があっても、給与明細の住民税が同じタイミングで変わるとは限りません。2026年の改正による住民税側の変更についても、適用年度を区別して確認する必要があります。
年収360万円の手取りを正しく把握するには、2026年分の所得税、2026年度の社会保険料率、住民税の課税年度を分けて確認するのがポイントです。前年の税率や控除額を使った計算サイトでは、現在の条件と結果が異なる可能性があります。
【手取りを増やす方法】節税と収入アップを分けて考える
月給30万円から手取りを増やす方法は、大きく分けて「税負担を適正化する」「収入そのものを増やす」「固定費を下げる」の3つです。税金だけを減らそうとするより、家計全体を見直したほうが効果を把握しやすくなります。
1.利用できる所得控除を確認するiDeCoの掛金は、一定の条件の下で小規模企業共済等掛金控除の対象になります。生命保険料控除や医療費控除なども、要件を満たせば税負担を軽減できる可能性があります。
ただし、控除を利用すれば必ず支出以上の得をするわけではありません。iDeCoは老後資金を積み立てる制度で、原則として資産を60歳まで引き出せないなどの制約があります。節税額だけでなく、生活費や緊急時の資金を確保できるかも判断材料です。
2.ふるさと納税は「節税額」だけで判断しないふるさと納税は、寄附額のうち一定額が所得税や住民税から控除される仕組みです。控除上限の範囲内であれば、原則として自己負担2,000円を除いた部分が控除対象になります。
ただし、ふるさと納税は、必ずしも税負担そのものを大きく減らす方法ではありません。寄附を先に行う必要があり、上限額は年収、家族構成、各種控除によって変わります。生活費が不足している場合は、寄附よりも手元資金の確保を優先する考え方も必要です。
3.昇給・転職・賞与で額面を増やす手取りを継続的に増やすには、昇給や転職によって基本給を引き上げる方法もあります。資格取得や専門スキルの習得、職務内容の見直しなどを通じて、賃金水準の高い職種や企業を検討することも選択肢です。
ただし、額面が1万円増えても、1万円すべてが手元に残るわけではありません。所得税や住民税、社会保険料が増える場合があるため、昇給額だけでなく、実際に増える手取り額で比較することが大切です。
4.固定費を見直して毎月の余裕を作る家賃、通信費、保険料、サブスクリプションなどの固定費は、一度見直すと翌月以降も効果が続きやすい支出です。例えば、月5,000円の固定費削減なら、年間で6万円を家計に残せます。
一方、保障内容が必要な保険を解約したり、通勤時間や住環境を大きく犠牲にしたりすると、生活の質が下がることもあります。削減額だけでなく、支出によって得ている価値も考慮して判断しましょう。
【月給30万円の手取り】に関するよくある質問(FAQ)
Q1:月給30万円の手取りは、2026年に必ず24万円になりますか? A1:必ず24万円になるわけではありません。月約23.9万円が一つの目安ですが、年齢、扶養家族、健康保険料率、前年の所得などで変動します。実際の金額は給与明細と年末調整の結果で確認してください。
Q2:年収360万円なら、年間の手取りは287万円ですか? A2:賞与なしで月給30万円を12か月受け取るケースでは、年間手取り約287万円が目安です。賞与がある場合は額面年収が変わり、賞与からも社会保険料や税金が差し引かれるため、年間手取りは別途計算する必要があります。
Q3:月給30万円で手取り30万円を実現できますか? A3:通常の給与所得者で、月給30万円の額面から手取り30万円を得ることはできません。手取り30万円を目指すなら、賞与なし・扶養なし・40歳未満という条件で、額面月給約38万円、年収約457万円が目安です。
2026年の月給30万円は、手取りが月約23.9万円、年収360万円に対する年間手取りが約287万円という水準が目安です。額面から月約6.1万円が差し引かれ、その中心となるのは健康保険料や厚生年金保険料などの社会保険料です。
生活設計では、額面月給だけでなく、住民税が始まる時期、賞与の有無、年齢による介護保険料、扶養家族、家賃などを含めて考える必要があります。2026年の税制改正についても、所得税の年末調整と住民税の適用年度を区別して確認することが大切です。
【プロの結論】 手取りを増やしたい人は、まず給与明細から控除の内訳を把握し、利用できる所得控除や固定費を見直しましょう。そのうえで、昇給や転職を検討する際には、額面の増加額ではなく、税金と社会保険料を差し引いた後にいくら残るかを比較することが、無理のない家計管理につながります。
税制や保険料率は年度ごとに変更されることがあります。2026年の最新条件で手取りを確認する際は、国税庁、全国健康保険協会、日本年金機構、厚生労働省の公表資料と、勤務先の給与明細を併せて確認してください。 (出典: 月給 30 万手取り(Yahoo!ニュース))