第三セクターとは、国や地方公共団体などの公的部門と民間企業などが出資・出捐して設立する法人を指す言葉です。地域鉄道や観光施設、都市開発、農林水産業、地域振興など、民間企業だけでは採算を確保しにくい一方、住民生活や地域経済に欠かせない事業を担っています。自治体の政策と民間企業の経営ノウハウを組み合わせられることが特徴です。
2026年11月時点で確認できる全国規模の最新比較データは、総務省が2025年12月に公表した2024年度決算に関する「第三セクター等の状況に関する調査」です。東京商工リサーチの分析によると、調査対象となる第三セクター等は全国7,113法人、決算が判明した5,926法人の収益総額は7兆4,045億円に達しました。一方、経常赤字法人は2,352法人、赤字率は39.6%です。補助金や自治体による債務保証も含めて見ると、地域を支える仕組みの裏側にある財政リスクも浮かび上がります。
【基礎知識】第三セクターとは?第一・第二セクターとの違いと仕組みを解説
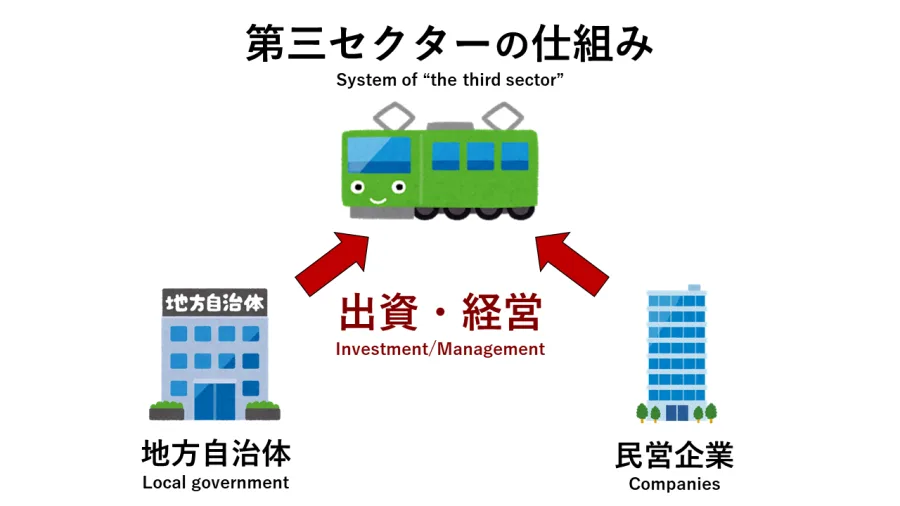
第三セクターの「セクター」は、社会や経済を構成する部門を意味します。一般的には、国や地方公共団体を第一セクター、民間企業を第二セクターと呼び、その両者が連携して設立・運営する事業体を第三セクターと位置付けます。
第一セクターは、住民福祉や公共サービスの維持、地域全体の利益を重視します。一方、第二セクターは、商品やサービスを提供して収益を確保し、事業を継続することを基本とします。
第三セクターは、この二つの考え方を組み合わせることで、民間企業だけでは参入しにくい分野に事業性を持たせたり、行政が直接運営するより柔軟な組織運営を実現したりすることを目指します。
例えば、人口減少が進む地域で鉄道を維持する場合、乗客数だけを基準にすれば路線の廃止が合理的になることがあります。しかし、鉄道がなくなれば高校生や高齢者の移動手段が失われ、観光や地域経済にも影響が及びます。
そこで自治体と民間企業が共同で出資する法人を設立し、行政が公共的な役割を支えながら、民間の経営手法を取り入れるという選択肢が生まれます。
第三セクターの設立・運営の仕組み第三セクターの設立では、自治体が資本金や基本財産の一部を提供し、民間企業、金融機関、地域団体などが出資者や協力者として参加する形が一般的です。
会社法に基づく株式会社として設立する場合もあれば、一般社団法人や一般財団法人、公益社団法人、公益財団法人として設立する場合もあります。法人形態によって、利益の扱いや意思決定、ガバナンスの仕組みは異なります。
典型的な株式会社型の仕組みは、次のとおりです。
- 自治体:出資や補助金、事業用施設の提供などを通じて公共的な目的を支える。
- 民間企業:資金、専門知識、技術、人材、営業ノウハウなどを提供する。
- 金融機関:融資や資金調達面で事業を支援する。
- 第三セクター法人:独立した法人として事業を運営し、売上や利用料金などを確保する。
- 住民・利用者:サービスを利用し、地域交通や観光、生活インフラなどの恩恵を受ける。
重要なのは、自治体が出資していても、第三セクターが自治体そのものになるわけではない点です。原則として独立した法人格を持ち、経営上の責任や契約上の責任を負います。
総務省の統計では第三セクターの範囲に注意が必要ここで注意したいのが、一般的な第三セクターの意味と、総務省の統計で使われる「第三セクター等」という言葉の違いです。
一般的な説明では、官民共同出資の法人という意味で使われます。しかし、総務省の地方財政関連資料では、地方公共団体が出資する会社法法人や、出捐する社団法人・財団法人などを第三セクターとして整理しています。
加えて、全国調査の「第三セクター等」には、地方三公社と地方独立行政法人も含まれます。そのため、7,113法人という数字を、すべて民間企業との共同出資によって設立された会社の数と理解するのは正確ではありません。
この区分の違いは、全国の経営状況や赤字率を読み解くうえで欠かせないポイントです。
【事業内容と実例】第三セクターは地域でどのような役割を果たしているのか
地域鉄道・交通インフラの維持第三セクターの代表的な事業として知られるのが、地域鉄道です。旧国鉄の路線や並行在来線など、民間鉄道会社だけでは維持が難しい路線を地域主体で引き継ぎ、運行を続けるために活用されてきました。
代表例が岩手県の三陸鉄道株式会社です。1984年4月に日本初の第三セクター鉄道として営業を開始しました。東日本大震災では甚大な被害を受けましたが、2014年4月に全線運行を再開。2019年にはJR東日本から山田線の宮古・釜石間の移管を受け、盛駅から久慈駅までを結ぶ163キロのリアス線となりました。
三陸鉄道の役割は、単純な旅客輸送にとどまりません。通勤・通学の交通手段を確保するほか、観光客を呼び込み、沿線地域の経済活動を支える役割も担っています。
また、震災後には震災学習列車を運行し、被災地の状況や復興の過程を伝える取り組みも行いました。復興庁の産業復興事例集によると、震災学習列車は運行開始から2年後の2014年に延べ1万人を超える利用者を記録しています。
こうした実績は、第三セクターの価値が運賃収入や営業利益だけでは測れないことを示す事例です。
観光・レジャー・地域振興観光施設、温泉施設、道の駅、地域物産館、スキー場、宿泊施設なども第三セクターが担うことの多い分野です。
地域の観光資源は、民間企業が単独で運営するには市場規模が小さかったり、設備投資の回収に時間がかかったりする場合があります。しかし、施設が閉鎖されれば地域の雇用や観光客の流れが失われる可能性があります。
自治体が関与する第三セクターであれば、地域の観光政策と施設運営を連動させやすく、地元企業や農林水産業との協力体制も構築しやすくなります。
農林水産業・都市開発・生活サービス第三セクターの事業分野は交通や観光だけではありません。
- 農林水産業:農産物の加工・販売、農業法人の支援、地域特産品のブランド化。
- 都市開発:駅前再開発、商業施設、地域交流拠点の整備。
- 教育・文化:文化施設、博物館、地域文化の振興事業。
- 生活衛生:廃棄物処理、施設管理、生活関連サービス。
- 情報処理:自治体や地域企業向けの情報システム運用。
- 社会福祉・保健医療:地域住民向けの福祉・医療関連事業。
これらの分野では、事業そのものの収益に加えて、雇用創出、住民の利便性向上、地域産業の維持といった波及効果も評価する必要があります。
2026年の事例に見る第三セクターの転換第三セクターの将来を考えるうえで注目されるのが、兵庫県朝来市の生野銀山を観光施設として運営する株式会社シルバー生野の事例です。
東京商工リサーチの2026年5月の報道分析によると、筆頭株主である三菱マテリアルが事業から撤退することを受け、シルバー生野は2026年度で解散する予定となり、その後は朝来市が運営を引き継ぐ方針です。
この事例が示しているのは、第三セクターの存続が常に最善とは限らないという現実です。民間出資者の撤退や事業環境の変化によって法人の役割を見直し、自治体による直接運営など別の方式へ移行することもあります。
第三セクターは設立そのものが目的ではなく、地域に必要なサービスを持続させるための選択肢の一つです。
【2026年最新データ】全国7,113法人の収益・赤字率・補助金・債務保証の実態
2024年度決算で収益総額は7兆4,045億円2026年11月時点で分析できる最新の全国比較データは、総務省の2024年度決算に関する調査結果です。東京商工リサーチが2026年5月20日に公表した分析によると、第三セクター等の総数は7,113法人でした。
このうち、2024年度の決算が判明したのは5,926法人です。収益総額は7兆4,045億円となり、2022年度の6兆9,493億円から6.5%増加しました。
一見すると、収益規模の拡大は経営改善を示すように見えます。しかし、収益と利益は別の指標です。売上や補助金などを含む収益が増えても、人件費、設備維持費、燃料費、施設修繕費などが膨らめば赤字になる可能性があります。
2024年度の全国経営指標一覧全国の経営状況を把握するため、主要な指標を整理しました。
| 調査項目 | 2024年度の実績 | 読み取れるポイント |
|---|---|---|
| 第三セクター等の総数 | 7,113法人 | 2012年度の8,056法人から943法人減少 |
| 決算判明法人 | 5,926法人 | 経営指標の集計対象 |
| 第三セクターの法人 | 6,336法人 | 全体の89.0% |
| 収益総額 | 7兆4,045億円 | 2022年度比6.5%増、過去最高 |
| 経常赤字法人 | 2,352法人 | 赤字率39.6% |
| 債務超過法人 | 246法人 | 債務超過率4.1% |
| 補助金交付法人 | 2,823法人 | 決算判明法人の47.6% |
| 収益計上された補助金 | 8,310億円 | 収益総額の11.2% |
| 地方公共団体からの借入金 | 3兆4,397億円 | 自治体との資金面の関係を示す |
| 損失補償・債務保証残高 | 1兆9,360億円 | 自治体の将来的な財政負担につながる可能性 |
出典は総務省の「第三セクター等の状況に関する調査」の2024年度決算データを基にした東京商工リサーチの2026年5月公表資料です。なお、7,113法人は全体数であり、赤字率や収益総額などの経営指標は決算判明法人5,926法人を基礎にしています。
第三セクター等の赤字率は39.6%2024年度の経常赤字法人は2,352法人で、赤字率は39.6%でした。前回調査の2022年度は40.6%だったため、1.0ポイント改善しています。
ただし、2017年度以降はおおむね40%前後で推移しており、継続的な経営改善が進んでいると判断するには慎重さが必要です。
また、第三セクター等全体の数字だけでは、法人区分ごとの経営環境の違いが見えません。
- 第三セクター:経常赤字法人率39.3%。
- 地方三公社:経常赤字法人率37.4%。
- 地方独立行政法人:経常赤字法人率57.2%。
地方独立行政法人には、医療機関や公立大学法人、産業技術センターなどが含まれます。医療・教育・研究など公共性の高い事業は、利用料金だけで必要なサービスを維持できない場合もあります。
したがって、赤字率が高いという事実だけで、経営者の能力や法人の存在意義を判断することはできません。どのような公共サービスを提供し、どれだけの費用がかかっているのかを併せて見る必要があります。
補助金依存の実態はどうなっているのか2024年度に地方公共団体から補助金を受け取った第三セクター等は2,823法人で、決算判明法人の47.6%を占めました。
そのうち2,632法人が補助金を収益に計上しており、金額は合計8,310億円です。収益総額7兆4,045億円に対して11.2%に相当します。
この数字から分かるのは、第三セクター等の事業活動に自治体の財政支援が一定の役割を果たしているということです。
ただし、補助金を受け取っていること自体が経営失敗を意味するわけではありません。地域鉄道や過疎地域の観光施設など、公共的な役割が大きく、利用料金だけでは必要なサービスを維持できない事業も存在します。
問題になるのは、補助金の目的や成果が不明確なまま、赤字補填が恒常化するケースです。補助金を投入するのであれば、利用者数、雇用、地域経済への波及効果、住民サービスの改善など、支援によって何が実現したのかを検証する必要があります。
損失補償・債務保証は自治体の隠れた財政リスクなのか第三セクターの財政問題で見逃せないのが、自治体による損失補償や債務保証です。
損失補償とは、一定の条件に基づいて法人が事業上の損失を負担できなくなった場合などに、自治体がその損失を補償する仕組みです。債務保証は、法人が金融機関などから借り入れた債務を返済できなくなった場合に、保証した自治体が返済義務を負う可能性がある仕組みです。
2024年度の調査では、地方公共団体からの借入金が3兆4,397億円、損失補償・債務保証残高が1兆9,360億円でした。両者を合わせると5兆3,757億円になります。
ここで注意したいのは、これらの金額がすべて自治体の当年度の支出になったわけではないことです。借入金は返済義務を伴う資金であり、保証残高は将来の条件次第で自治体の負担になる可能性を示すものです。
それでも、第三セクターが経営破綻した場合には、保証の履行や追加支援が必要になる可能性があります。自治体は法人の経営状況だけでなく、自らが引き受けた将来負担も管理しなければなりません。
【徹底比較】第三セクターと公営企業の違い・メリットとデメリット
第三セクターと公営企業は何が違うのか第三セクターと公営企業は、どちらも地域住民に必要なサービスを提供することがあります。しかし、組織の形態や経営責任、資金調達の仕組みには違いがあります。
公営企業は、地方公共団体が自ら経営する企業活動を指します。水道、下水道、交通、病院などが代表例です。一般会計とは区分された特別会計を設け、原則として事業収入によって経費を賄う独立採算を基本とします。ただし、公共性の高い経費などについては一般会計からの繰入金が認められています。
一方、第三セクターは独立した法人として設立される点が特徴です。株式会社や社団法人、財団法人などの形態を取り、法人自身が事業運営や財務管理を行います。
なお、地方独立行政法人や公営企業型地方独立行政法人は、第三セクターそのものとは制度上異なる法人ですが、総務省の「第三セクター等」の調査対象には含まれる場合があります。
第三セクターと公営企業の比較- 運営主体:第三セクターは独立した法人、公営企業は地方公共団体が経営する事業。
- 法人格:第三セクターは独立した法人格を持つ。一般的な地方公営企業は自治体の組織として運営される。
- 経営責任:第三セクターは法人の経営陣や役員が経営を担い、公営企業は自治体の管理体制の下で運営される。
- 資金調達:第三セクターは出資、借入金、事業収入、補助金などを活用する。公営企業は料金収入や企業債、一般会計からの繰入金などを利用する。
- 経営の柔軟性:第三セクターは民間の意思決定や営業手法を取り入れやすい。
- 財政上の関係:第三セクターは自治体の出資や保証などを通じて財政リスクが生じる可能性がある。
総務省の地方公営企業制度に関する説明でも、公営企業は独立採算を原則としながら、公共性の高い経費について一般会計が負担する仕組みが整理されています。つまり、公営企業も完全に民間企業と同じ収益構造で運営されているわけではありません。
第三セクターのメリット第三セクターの最大のメリットは、公共性と事業性を組み合わせられることです。
1. 地域に必要なサービスを維持できる
民間企業が撤退するような地域でも、自治体が出資や支援を行うことで、交通、観光、医療関連、生活インフラなどの事業を継続できる可能性があります。
2. 民間の経営ノウハウを導入できる
行政の直接運営に比べ、商品開発、営業活動、観光企画、人材採用などの面で柔軟な対応を取りやすくなります。
3. 地域企業との連携を強化できる
地元企業や金融機関が出資・協力することで、地域内で資金や人材が循環する仕組みを構築できます。
4. 地域の雇用や観光を支えられる
交通や観光施設の維持は、周辺の宿泊業、飲食業、小売業、農林水産業などにも経済効果をもたらします。
第三セクターのデメリット一方で、第三セクターには特有の経営課題があります。
1. 責任の所在が不明確になりやすい
自治体と民間企業が共同で関与するため、経営判断が遅れたり、経営不振の責任が曖昧になったりする場合があります。
2. 採算性と公共性が衝突する
公共サービスを維持するためには、利用者が少なくても事業を続けなければならない場合があります。その結果、収益性が低下することがあります。
3. 自治体の財政負担が増える可能性がある
補助金、追加出資、貸付金、損失補償などによって、自治体の負担が拡大するリスクがあります。
4. 民間株主の撤退によって経営が不安定になる
民間企業が事業環境の変化を理由に撤退すると、資金や技術、人材の確保が難しくなる場合があります。
第三セクターの評価では、単純な黒字・赤字だけでなく、公共的な成果と、それを実現するための財政負担の妥当性を比較する必要があります。
【赤字の構造】第三セクターが赤字になる理由と改革推進債の役割
赤字の原因は需要減少と固定費の負担第三セクターが赤字になる理由は一つではありません。事業分野によって異なりますが、共通する構造的な問題があります。
人口減少と利用者の減少
地域鉄道や観光施設では、人口減少や高齢化によって利用者が減少することがあります。利用者が減っても、線路、車両、建物、設備の維持費は簡単には削減できません。
固定費と設備更新費の増加
鉄道、観光施設、宿泊施設などは初期投資が大きく、設備の維持や修繕にも継続的な費用が必要です。老朽化が進めば大規模な更新投資が発生し、収益を圧迫します。
事業計画の甘さ
設立時に想定した観光客数や売上高が実現しなかったり、周辺地域の人口動態や競合施設の状況を十分に考慮できていなかったりすると、当初から収益構造が不安定になります。
人件費・エネルギー価格の上昇
人手不足による採用費や人件費の増加、電気代、燃料費、原材料費などの上昇は、利益率を押し下げます。売上高が増えていても、費用の増加がそれを上回れば赤字になります。
公共性を優先した料金設定
住民の負担を抑えるため、料金を自由に引き上げられない場合があります。公共サービスの維持と採算性の確保が難しくなる要因です。
補助金依存から抜け出すための経営改革第三セクターにとって補助金は、地域に必要なサービスを維持するための重要な財源です。しかし、毎年度の赤字を無条件に補填する仕組みになれば、経営改善への動機が弱まる可能性があります。
持続的な経営を実現するためには、次のような改革が大切です。
- 事業ごとの収益と費用を明確にする。
- 利用者数や売上高などの経営指標を定期的に公表する。
- 施設の統廃合や業務の効率化を検討する。
- 地域企業との共同事業や新しい収益源を開拓する。
- 補助金の目的と成果を毎年度検証する。
- 経営改善が見込めない場合は、事業譲渡や解散も含めて検討する。
公共性を維持するための支援と、経営改善を怠った結果を補填する支援は区別しなければなりません。
第三セクター等改革推進債とは?第三セクター等改革推進債は、経営不振に陥った第三セクターや地方公社などの抜本的な改革を進めるために設けられた特例的な地方債です。一般に「三セク債」と呼ばれます。
制度は2009年度から2013年度までの5年間を中心に実施され、その後、経過措置として2016年度まで発行が認められました。
対象となったのは、経営改善が難しい法人の整理・再生などに伴い、地方公共団体が負担する必要のある一定の経費です。単純に第三セクターへ運転資金を配る制度ではなく、自治体が抜本的な改革を進める際の財源確保を目的としていました。
地方財政制度に関する研修資料によると、2009年度から2016年度までの三セク債の許可額は累計179件、9,393億円でした。このうち第三セクター向けは39件、2,126億円、地方公社向けは140件、7,267億円です。
この制度によって、経営改善が見込めない法人の整理や再生を進める動きが強まりました。ただし、三セク債は期限付きの改革手段であり、2026年に新たな第三セクターの赤字を一般的に補填する制度として利用できるものではありません。
【今後の展望】地方三公社・地方独立行政法人と第三セクターの2026年以降
地方三公社とは何か地方三公社とは、地方公共団体が地域の住宅、道路、土地開発などを推進するために設立する、次の3種類の法人を指します。
- 地方住宅供給公社:地域の住宅供給や住宅関連事業を担う。
- 地方道路公社:有料道路などの整備・管理を担う。
- 土地開発公社:公共施設や道路などの整備に必要な土地の取得・管理を担う。
これらは一般的な民間企業との共同出資型の第三セクターとは異なり、法律に基づく公的な法人です。しかし、総務省の第三セクター等の状況調査では、経営状況や自治体の財政リスクを把握するため、同じ調査対象の区分に含まれています。
地方独立行政法人との違い地方独立行政法人は、地方公共団体が設立する法人で、公共上の見地から確実に実施する必要がある事務・事業を効率的かつ効果的に行うことを目的としています。
代表的な分野は、公立大学、病院、研究機関などです。
一般的な第三セクターが官民連携による事業運営を基本とするのに対し、地方独立行政法人は地方独立行政法人法に基づく制度であり、自治体が定める中期目標などを踏まえて事業を実施します。
地方独立行政法人の赤字率が2024年度に57.2%となっている背景には、医療機関などの費用負担が大きい事業が含まれることも関係しています。公立病院などでは、採算性の低い救急医療や地域医療を維持する必要があるため、単年度の利益だけでは評価しきれません。
2026年以降に求められる経営の方向性2024年度決算のデータからは、第三セクター等の収益規模が拡大している一方で、赤字法人率は約4割にとどまっているという二つの現実が見えてきます。
今後は、法人を一律に存続させるのではなく、事業の公共性と経営の持続可能性を基準に、個別に判断することが大切です。
特に重要になるのが、次の4点です。
第一に、経営情報の透明化です。収益総額だけでなく、補助金を除いた事業収益、営業損益、借入金残高、将来の設備更新費用などを明らかにする必要があります。
第二に、自治体の財政リスク管理です。出資額だけでなく、損失補償、債務保証、貸付金、追加支援の可能性を総合的に把握が必要です。
第三に、経営責任の明確化です。自治体と民間株主、経営陣の役割を整理し、意思決定や経営改善の責任を曖昧にしない体制が必要です。
第四に、事業の出口戦略です。民間譲渡、他法人との統合、自治体による直接運営、事業の縮小・廃止など、状況に応じた選択肢を事前に検討が必要です。
第三セクターを評価する際には、赤字か黒字かだけでなく、住民にとってどのような価値を生み出し、その価値をどれほどの公費で維持しているのかを検証する視点が欠かせません。
【プロの結論】第三セクターの本当の価値は公共性と経営責任の両立にある
第三セクターをめぐる議論では、「自治体が出資しているから安心」「赤字だから失敗」という二つの極端な見方が生まれがちです。しかし、どちらも実態を十分に捉えていません。
例えば、地域鉄道が赤字であっても、その路線が高校生の通学や高齢者の通院、観光客の移動を支えているなら、地域社会にとって大きな価値があります。反対に、黒字を計上していても、自治体からの補助金や保証に大きく依存している場合は、財政的に自立しているとは限りません。
重要なのは、事業の目的、経営成績、財政支援の内容を分けて評価することです。
第三セクターの経営を見極める5つの判断基準1. 補助金を除いた事業収益は安定しているか
自治体の補助金がなければ事業を維持できない構造なのか、それとも公共サービスの対価として合理的な支援を受けているのかを区別します。
2. 赤字の原因は改善可能か
一時的な設備更新費用による赤字なのか、利用者の減少や過剰な固定費による構造的な赤字なのかを分析します。
3. 自治体の財政負担はどこまで広がるのか
出資金だけでなく、貸付金、損失補償、債務保証なども含めて将来負担を確認します。
4. 公共的な成果を数値で説明できるか
利用者数、雇用者数、地域経済への波及効果、住民の利便性など、事業を続ける理由を具体的な指標で示せるかが重要です。
5. 経営改善や撤退の判断ができるか
改善計画が実行されているか、経営陣が責任を持って判断できるか、必要に応じて事業譲渡や解散を選べるかを確認します。
この5点を確認すれば、単純な赤字・黒字の比較では見えにくい第三セクターの実態が理解しやすくなります。
第三セクターは、行政と民間のどちらか一方では担いにくい事業を支えるための仕組みです。その存在意義を守るためにも、公共性を理由に経営責任を曖昧にすることは避けなければなりません。
第三セクターに関するよくある質問(FAQ)
Q1:第三セクターとは簡単にいうと何ですか?
A1:国や地方公共団体などの公的部門と民間企業などが出資・出捐して設立・運営する法人や事業形態を指します。地域鉄道、観光施設、都市開発、農林水産業など、公共性と事業性の両立が求められる分野で活用されています。
Q2:第三セクターは公務員が運営しているのですか?
A2:必ずしもそうではありません。第三セクターは独立した法人であり、役員や従業員を配置して事業を運営します。自治体職員が役員などとして関与する場合もありますが、自治体の行政組織そのものではありません。
Q3:第三セクターはなぜ赤字になりやすいのですか?
A3:人口減少による利用者の減少、設備維持費や人件費の増加、公共性を重視した料金設定、事業計画の不備などが主な理由です。2024年度の第三セクター等全体の経常赤字率は39.6%でした。
Q4:第三セクターの赤字は自治体が負担するのですか?
A4:必ずしも赤字が発生した時点で自治体が負担するわけではありません。ただし、補助金や追加出資、貸付金、損失補償、債務保証などの仕組みがある場合、契約や支援条件に応じて自治体に財政負担が生じる可能性があります。
Q5:第三セクターと地方公営企業の違いは何ですか?
A5:第三セクターは独立した法人として事業を行うのに対し、地方公営企業は地方公共団体が経営する企業活動です。水道、下水道、病院、交通などが地方公営企業の代表例です。
Q6:第三セクター等改革推進債は2026年も利用できますか?
A6:第三セクター等改革推進債は2009年度から2013年度までを中心とする時限的な制度で、経過措置として2016年度まで発行が認められました。2026年の一般的な赤字補填制度ではありません。
Q7:第三セクターの経営状況はどこで確認できますか?
A7:総務省の「第三セクター等の状況に関する調査」や各自治体が公表する出資法人の決算資料で確認できます。収益、経常損益、補助金、借入金、損失補償・債務保証などを併せて見ることが大切です。
第三セクターは、行政の公共性と民間企業の経営ノウハウを組み合わせ、地域社会に必要なサービスを維持するための重要な仕組みです。地域鉄道や観光施設、農林水産業、都市開発など、民間だけでは十分な事業継続が難しい分野で大きな役割を果たしてきました。
2024年度決算では、全国の第三セクター等は7,113法人、決算判明法人の収益総額は7兆4,045億円となりました。一方、経常赤字率は39.6%で、補助金収入は8,310億円、地方公共団体からの借入金と損失補償・債務保証残高を合わせると5兆3,757億円に達しています。
これらの数字が示すのは、第三セクターが地域経済や住民生活を支える重要な存在である一方、自治体の財政と切り離せない経営課題を抱えているという現実です。
2026年以降は、単に法人を存続させることや赤字を解消することだけを目的にするのではなく、事業の公共的な価値、財政支援の妥当性、経営改善の可能性を総合的に判断する必要があります。
第三セクターの成功を測る基準は、黒字か赤字かだけではありません。地域に必要なサービスを将来にわたって維持できるか、そして、そのための公的負担を住民に説明できるかどうかです。公共性と経営責任の両立こそが、これからの第三セクターに求められる最大の課題です。